ニュース|経済・マネー
年収の壁2026|パートは今年いくらまで?178万・136万・130万
2026年(令和8年)分は、税制改正で年収の壁の金額が大きく動きました。パートやアルバイトで働く本人に所得税がかかり始めるのは給与178万円から(2025年分は160万円)。夫や妻の扶養(配偶者控除)に入れるのは136万円以下です。一方で、社会保険の扶養の130万円未満は変わっていません。国税庁・総務省・日本年金機構の資料をもとに、金額ごとに何が起きるかを1枚の早見表にし、年収別の手取りを1円単位で計算しました。
この記事の結論(2026年分)
- 本人の所得税は、給与178万円以下ならかかりません(給与所得控除の最低額74万円+基礎控除104万円)。勤務先の社会保険に入っている人は、保険料が差し引かれるぶん、当サイトの試算で年収208.2万円までかかりません。
- 夫(妻)の税金の扶養は、配偶者の給与136万円以下なら配偶者控除、169万円以下なら配偶者特別控除で同じ38万円。夫(妻)の税金が増え始めるのは169万円を超えてからです(夫(妻)の合計所得900万円以下の場合)。
- 社会保険の扶養は年間収入130万円未満(19〜22歳の子は150万円未満)のままです。しかも判定は1〜12月の年収ではなく「これから1年の見込み」(月108,333円以下が目安)です。従業員51人以上の会社で週20時間以上働く人は、2026年10月1日から年収に関係なく勤務先の社会保険に入ります(106万円の壁の撤廃)。
- 住民税は、東京23区などの基準で給与119万円以下なら非課税(2026年の収入に課税される2027年度分)。
- 手取りへの影響がいちばん大きいのは130万円です。130万円を超えて勤務先の社会保険に入ると、手取りは年183,507円減り、元の手取りに戻るのは年収152万3,000円からです(東京・40歳未満の試算)。
年収の壁2026の早見表|金額ごとに何が起きる?
「年収の壁」は1つではありません。税金の壁(所得税・住民税)と社会保険の壁があり、さらに税金の壁には「本人に税金がかかる壁」と「家族(夫・妻・親)の控除が減る壁」があります。2026年分に当てはまる金額を、収入が給与だけの場合で小さい順に並べました。
| 年収(給与) | 何が起きるか | 影響を受ける人・補足 |
|---|---|---|
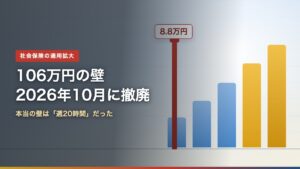
| 週20時間 | 従業員51人以上の会社なら、年収にかかわらず勤務先の健康保険・厚生年金に加入 | 本人(学生は対象外)。2026年10月1日に月額8.8万円(106万円)の要件が撤廃 |
| 119万円超 | 本人に住民税がかかり始める(2027年度分) | 本人。東京23区などの基準で、市区町村によって異なる |
| 130万円以上 | 家族の健康保険の扶養から外れる(見込みで判定) | 本人。勤務先で入れなければ国民年金・国民健康保険 |
| 136万円超 | 配偶者控除・扶養控除の対象外(特別控除に切り替わる) | 夫(妻)・親。ただし控除額は次の行まで変わらない |
| 150万円以上 | 19〜22歳の子が親の健康保険の扶養から外れる | 大学生など(12月31日時点の年齢) |
| 159万円超 | 19〜22歳の子の特定親族特別控除が63万円から減り始める | 親の所得税 |
| 169万円超 | 配偶者特別控除が38万円から減り始める | 夫(妻)の所得税 |
| 178万円超 | 本人に所得税がかかり始める(社会保険に入っていない場合) | 本人 |
| 197万円超 | 19〜22歳の子の特定親族特別控除がゼロ | 親の所得税 |
| 207万円超 | 配偶者特別控除がゼロ | 夫(妻)の所得税 |
税金の金額は、国税庁「源泉所得税の改正のあらまし(令和8年4月)」と各タックスアンサーの「令和8・9年分における収入が給与だけの場合の収入金額」です。社会保険は日本年金機構・協会けんぽ、住民税は総務省と練馬区(東京23区の基準)の資料によります。
「以下」と「未満」、「1年」の数え方が違います
税金の壁は「以下」(178万円ちょうどならかからない)で、1月〜12月に支給日がくる給与で数えます。社会保険の扶養は「未満」(130万円ちょうどは外れる)で、これから1年間の見込みで判定します。税金の年収には通勤手当(非課税の範囲)を入れませんが、社会保険の判定に使う賃金には諸手当や賞与も含まれます。同じ「年収」でも中身が違う点に注意してください。
2025年から何が変わった?「103万円の壁」はもうない
2026年分の金額が上がったのは、令和8年度税制改正で①基礎控除の引き上げ、②給与所得控除の最低保障額の65万円→74万円への引き上げ、③扶養親族などの所得要件の58万円→62万円への引き上げが行われたためです。国税庁によると改正は令和8年12月1日に施行され、令和8年分(2026年1〜12月の収入)から適用されます。根拠は所得税法86条(基礎控除)と租税特別措置法41条の16の2(加算額)、租税特別措置法29条の4(給与所得控除の最低額の特例)です。
| 項目(収入が給与だけの場合) | 2025年分 | 2026年分 |
|---|---|---|
| 給与所得控除の最低額 | 65万円 | 74万円 |
| 基礎控除(合計所得132万円以下) | 95万円 | 104万円 |
| 本人に所得税がかかり始める給与 | 160万円超 | 178万円超 |
| 配偶者控除・扶養控除の上限 | 123万円以下 | 136万円以下 |
| 配偶者特別控除が満額(38万円)の上限 | 160万円以下 | 169万円以下 |
| 配偶者特別控除がゼロになる | 201万6,000円以上 | 207万円超 |
| 19〜22歳の子:親の控除が満額(63万円)の上限 | 150万円以下 | 159万円以下 |
| 19〜22歳の子:特定親族特別控除がゼロになる | 188万円超 | 197万円超 |
| 勤労学生控除の上限 | 150万円以下 | 163万円以下 |
| 住民税が非課税(東京23区など・単身) | 110万円以下 | 119万円以下 |
| 社会保険の扶養 | 130万円未満 | 130万円未満(変わらず) |
住民税は1年遅れです。総務省の資料によると、住民税の給与所得控除の最低額も74万円に上がりますが、適用は令和9年度分(2026年の収入にかかる住民税)からです。単身者の非課税ライン(地方税独自の非課税限度額)は「45万円+給与所得控除」なので、65万円の110万円から74万円の119万円になります。住民税の基礎控除は43万円のままです。
「103万円の壁」はどうなった?
「103万円」は、基礎控除48万円と給与所得控除55万円を足した2024年分(令和6年分)までの所得税の壁です。2025年分で160万円(95万円+65万円)、2026年分で178万円(104万円+74万円)に上がり、所得税の「103万円の壁」はなくなりました。ただし、勤務先の家族手当(配偶者手当)の支給条件を「103万円」などで決めている会社もあり、これは税法ではなく会社の規程です。夫(妻)の勤務先の規程を確認してください。
178万円は2026年分と2027年分だけの数字です
基礎控除104万円のうち、上乗せ部分は令和8・9年分の措置で、国税庁の表では令和10年分以後は99万円(合計所得132万円以下の場合)、給与所得控除の最低額は69万円です。今の法律のままなら、2028年分の所得税の壁は168万円(99万円+69万円)になる計算です。令和10年分以後は、2年ごとに物価の変化を反映して見直すことを基本とするとされています。
年収別の手取りはいくら?扶養内と社会保険加入を比べた
壁を超えると実際にどれだけ手取りが変わるのかを、当サイトで1円単位で計算しました。A=扶養内で働く(自分で社会保険料を払わない)、B=勤務先の健康保険・厚生年金・雇用保険に入るの2通りです。税金は本人の所得税(復興特別所得税を含む)と住民税(2027年度分)の合計です。
表は横にスクロールできます(スマホ)。
| 年収 | A 税金 | A 手取り | B 社会保険料 | B 税金 | B 手取り |
|---|---|---|---|---|---|
| 100万 | 0 | 1,000,000 | 154,844 | 0 | 845,156 |
| 110万 | 0 | 1,100,000 | 155,344 | 0 | 944,656 |
| 119万 | 0 | 1,190,000 | 172,822 | 0 | 1,017,178 |
| 120万 | 6,500 | 1,193,500 | 172,872 | 5,000 | 1,022,128 |
| 129万 | 14,500 | 1,275,500 | 193,758 | 5,000 | 1,091,242 |
| 130万 | 15,500※ | 1,284,500※ | 193,808 | 5,000 | 1,101,192 |
| 136万 | 21,500※ | 1,338,500※ | 194,108 | 5,000 | 1,160,892 |
| 150万 | — | 扶養外 | 222,048 | 13,100 | 1,264,852 |
| 152万3,000円 | — | 扶養外 | 222,163 | 15,500 | 1,285,337 |
| 160万 | — | 扶養外 | 236,180 | 21,700 | 1,342,120 |
| 178万 | — | 扶養外 | 264,320 | 37,000 | 1,478,680 |
| 200万 | — | 扶養外 | 299,476 | 55,500 | 1,645,024 |
| 210万 | — | 扶養外 | 317,004 | 63,700 | 1,719,296 |
単位は円。※は130万円以上150万円未満で扶養に入れるのが19〜22歳の子だけのため参考値。Bの社会保険料は協会けんぽ東京支部の令和8年度保険料額表(健康保険9.85%・子ども・子育て支援金0.23%・厚生年金18.3%の各半分)と雇用保険0.5%で、40歳未満(介護保険なし)・賞与なし・毎月同じ額の前提です。住民税は東京23区の基準(均等割5,000円は森林環境税1,000円を含む)。ほかの所得控除(生命保険料控除など)は入れていません。
130万円の壁で手取りが183,507円減る【試算】
扶養内で年収129万9,999円なら手取りは1,284,699円です。年収130万円で勤務先の社会保険に入ると、保険料193,808円が差し引かれて手取りは1,101,192円になり、183,507円減ります。元の手取りに戻るには年収152万3,000円が必要で、130万円から約22万円多く働いてやっと同じです。19〜22歳の子の場合は、149万9,999円(手取り1,464,699円)から150万円で199,847円減り、戻るのは年収175万1,000円です。
勤務先で社会保険に入れない人(従業員50人以下の会社など)が130万円以上になると、自分で国民年金と国民健康保険に入ります。国民年金保険料は令和8年度で月17,920円、年215,040円で、これに市区町村ごとに金額が違う国民健康保険料が加わります。将来の年金が増えるのは厚生年金に入るBのほうで、保険料の半分は会社が負担します。手取りだけでなく、将来の年金や病気で休んだときの傷病手当金も含めて考えるのが大切です。
なお、Bの人は社会保険料が所得から差し引かれるため、所得税がかかり始めるのは年収208万2,000円からです(上の前提の場合)。住民税は、社会保険料を差し引く前の合計所得で非課税かどうかを判定するので、119万円を超えると均等割(5,000円)がかかります。
夫・妻の扶養はいくらまで?配偶者控除は136万円、満額は169万円
パートで働く妻(夫)の年収が増えると、夫(妻)の所得税の配偶者控除・配偶者特別控除が変わります。2026年分は、配偶者の給与が136万円以下なら配偶者控除、136万円を超えると配偶者特別控除に切り替わりますが、169万円までは控除額が同じ38万円です。つまり136万円を超えても夫(妻)の税金は増えません。
| 配偶者の給与(年収) | 夫(妻)が受ける控除 | 控除額 |
|---|---|---|
| 136万円以下 | 配偶者控除 | 38万円 |
| 136万円超〜169万円以下 | 配偶者特別控除 | 38万円 |
| 169万円超〜174万円以下 | 配偶者特別控除 | 36万円 |
| 174万円超〜179万円以下 | 配偶者特別控除 | 31万円 |
| 179万円超〜184万円以下 | 配偶者特別控除 | 26万円 |
| 184万円超〜189万円以下 | 配偶者特別控除 | 21万円 |
| 189万円超〜194万円以下 | 配偶者特別控除 | 16万円 |
| 194万円超〜199万円以下 | 配偶者特別控除 | 11万円 |
| 199万円超〜204万円以下 | 配偶者特別控除 | 6万円 |
| 204万円超〜207万円以下 | 配偶者特別控除 | 3万円 |
| 207万円超 | なし | 0万円 |
控除を受ける夫(妻)の合計所得金額が900万円以下(給与だけなら年収1,095万円以下)の場合。900万円超950万円以下、950万円超1,000万円以下は控除額が小さくなり、1,000万円を超えると受けられません(国税庁タックスアンサーNo.1191・No.1195、所得税法83条・83条の2)。
たとえば妻の給与が180万円になると、夫の控除は38万円から26万円に12万円減ります。夫の所得税率が10%なら、所得税の増加は約12,252円です。妻本人の手取りの増え方に比べると小さく、税金の壁よりも、社会保険の130万円のほうがずっと大きいことがわかります。住民税にも配偶者控除・配偶者特別控除のしくみがあり、総務省の資料では、住民税の配偶者・扶養親族の所得要件も令和9年度分から62万円以下に上がります。
大学生など19〜22歳の子は?親の控除は159万円まで満額
19歳以上23歳未満の子(配偶者以外の親族)がアルバイトをしている場合、2025年分から特定親族特別控除(所得税法84条の2)ができ、子の給与が136万円を超えても親の控除がいきなりゼロにならない仕組みになっています。年齢はその年の12月31日時点で判定します。
| 子の給与(年収) | 親が受ける控除 | 控除額 |
|---|---|---|
| 136万円以下 | 特定扶養控除 | 63万円 |
| 136万円超〜159万円以下 | 特定親族特別控除 | 63万円 |
| 159万円超〜164万円以下 | 特定親族特別控除 | 61万円 |
| 164万円超〜169万円以下 | 特定親族特別控除 | 51万円 |
| 169万円超〜174万円以下 | 特定親族特別控除 | 41万円 |
| 174万円超〜179万円以下 | 特定親族特別控除 | 31万円 |
| 179万円超〜184万円以下 | 特定親族特別控除 | 21万円 |
| 184万円超〜189万円以下 | 特定親族特別控除 | 11万円 |
| 189万円超〜194万円以下 | 特定親族特別控除 | 6万円 |
| 194万円超〜197万円以下 | 特定親族特別控除 | 3万円 |
| 197万円超 | なし | 0万円 |
子の給与が159万円以下なら親の控除は63万円のままです。子の年収が197万円を超えて控除がゼロになると、親の所得税は税率10%の人で約64,323円、20%の人で約128,646円増えます(当サイトの概算)。
19〜22歳の子が気にする壁は4つ
- 119万円:本人に住民税がかかり始める(東京23区などの基準)
- 150万円未満:親の健康保険の扶養に入れる上限(2025年10月から。日本年金機構)
- 159万円:親の所得税の控除(63万円)が減り始める
- 178万円:本人に所得税がかかり始める
学生は勤務先の社会保険の加入対象(週20時間以上)から外れるので、親の健康保険の扶養に入っているなら150万円未満がいちばん影響の大きい壁です。
12月はどう働く?年末までにできる調整と注意点
10月28日時点で、2026年は残り2か月です。「今年いくらまで」を考えるときに押さえておきたいポイントをまとめました。
- ①税金の年収は「支給日」で数える:国税庁によると、給与の収入の時期は支給日が決まっていればその支給日です。12月勤務分を翌年1月10日に払う会社なら、その給与は来年分で、今年の年末調整には入りません。1月〜12月に支給日がくる給与明細の「総支給額」から、通勤手当(非課税分)を除いて合計します。
- ②社会保険の扶養は「12月だけ減らす」では決まらない:判定は今後1年の見込み(月108,333円以下が目安)です。日本年金機構によると、2026年4月1日以降は、労働条件通知書などに書かれた賃金(諸手当・賞与を含む)から見込まれる年間収入が130万円未満なら、原則として被扶養者として扱われます。ただし、シフト制で労働時間がはっきりしない場合や、通勤手当の金額が書かれていない場合はこの方法は使えません。
- ③一時的に増えたなら事業主の証明:人手不足による残業などで一時的に130万円(19〜22歳は150万円)以上になっても、事業主の証明を付ければ原則として連続2回まで扶養の認定が続けられます(協会けんぽ)。
- ④今年は年末調整で所得税が戻りやすい:11月までは改正前の税額表で引かれているため、12月の年末調整で新しい基礎控除で精算されます。改正で新たに扶養に入れる家族がいる場合は「扶養控除等(異動)申告書」の出し直しが必要です。
- ⑤年末調整を受けない人は確定申告で:12月時点で勤めていない人や、掛け持ちで引かれすぎた人は、確定申告(還付申告)で取り戻せます。還付申告は翌年1月1日から5年間提出できます。
- 10月1日106万円の壁を撤廃従業員51人以上の会社では、月額8.8万円の賃金要件がなくなり、週20時間以上の人は年収にかかわらず社会保険の加入対象に(日本年金機構、2026年10月1日更新)。
- 12月1日税制改正の施行基礎控除の引き上げなどが施行。扶養親族の所得要件の改正は12月1日以後に払う給与から源泉徴収に反映されます。
- 12月年末調整で1年分を精算引き上げ後の基礎控除と給与所得控除で1年分の税額を計算し直し、11月までに引かれた所得税との差額を精算します。
- 2027年1月新しい源泉徴収税額表令和9年分以後の源泉徴収税額表が改正され、毎月の給与から引かれる所得税が変わります。
- 2027年6月ごろ2026年の収入の住民税令和9年度分の住民税。給与所得控除の最低額74万円が適用されます。
- 2027年10月社会保険の企業規模を36人以上に厚生年金の被保険者36人以上の会社で働く短時間労働者も加入対象に(日本年金機構)。
年収の壁2026のよくある質問
Q. 2026年のパートの年収の壁はいくらですか?
A. 収入が給与だけなら、本人の所得税は178万円以下ならかかりません。夫(妻)の配偶者控除は136万円以下、配偶者特別控除の満額(38万円)は169万円以下です。社会保険の扶養は130万円未満(19〜22歳は150万円未満)、住民税は東京23区などで119万円以下なら非課税です。
Q. 103万円の壁はなくなったのですか?
A. 所得税については、2025年分で160万円、2026年分で178万円に上がり、103万円で税金がかかることはなくなりました。ただし、勤務先の家族手当などを103万円で区切っている会社はあるので、勤務先の規程を確認してください。
Q. 106万円の壁はいつなくなりましたか?
A. 2026年10月1日です。従業員51人以上の会社では、月額8.8万円以上という賃金の要件がなくなり、週20時間以上働く人(学生を除く)は年収にかかわらず勤務先の健康保険・厚生年金に入ります。
Q. 130万円の壁は1月から12月の年収で決まりますか?
A. いいえ。社会保険の扶養は、過去の収入ではなく、これから1年間の見込みの収入で判定されます。給与なら月108,333円以下が目安です。12月だけ働く時間を減らしても、毎月の収入が多ければ扶養から外れることがあります。
Q. 136万円を超えると夫の税金は増えますか?
A. 夫(妻)の合計所得金額が900万円以下なら、配偶者の給与が169万円までは配偶者特別控除が38万円で、配偶者控除と同じ額なので税金は増えません。169万円を超えると段階的に減り、207万円を超えるとゼロになります。
Q. 大学生の子どものアルバイトはいくらまでなら大丈夫ですか?
A. 親の所得税の控除は、子の給与が159万円以下なら63万円のままです。親の健康保険の扶養は150万円未満が上限です。本人の所得税は178万円を超えるとかかり、住民税は東京23区などでは119万円を超えるとかかります。
Q. 178万円はずっと続きますか?
A. 国税庁の資料では、基礎控除104万円と給与所得控除の最低額74万円は令和8・9年分(2026年分と2027年分)の金額です。令和10年分以後は今の法律のままなら基礎控除99万円・給与所得控除69万円で、168万円になる計算です。2年ごとに物価に応じて見直すことが基本とされています。
あわせて読みたい
出典・参考資料
- 国税庁:源泉所得税の改正のあらまし(令和8年4月)、タックスアンサーNo.1199 基礎控除・No.1191 配偶者控除・No.1195 配偶者特別控除・No.1177 特定親族特別控除・No.2668 年末調整の対象となる給与・No.2030 還付申告
- 総務省:令和8年度税制改正の概要(地方税)/練馬区:住民税が課税されない場合(東京23区の基準の例)
- 日本年金機構:短時間労働者に対する健康保険・厚生年金保険の適用の拡大、家族を被扶養者にするとき、労働契約内容による年間収入での被扶養者の認定の取り扱い、19歳以上23歳未満の方の被扶養者認定、国民年金保険料
- 協会けんぽ:被扶養者の認定における特例について、令和8年度保険料額表(東京支部)/厚生労働省:令和8年度 雇用保険料率のご案内
早見表の金額は各資料の「収入が給与だけの場合」の金額です。手取り・税額・保険料・控除の減少による税額の増加は、上記の資料をもとに当サイトが計算したもので、実際の金額は勤務先の給与計算や住んでいる市区町村、ほかの控除によって変わります。住民税の非課税基準や控除額は市区町村によって異なることがあります。内容は2026年10月28日時点の法令・公表資料によります。写真はイメージです:Kanesue(Wikimedia Commons、パブリックドメイン)をトリミング・明るさ調整し、アイキャッチには文字を加えています。
コメント