
ニュース|経済・マネー
個人向け国債のNISA化はなぜ見送り?100万円で得する額を試算
政府・与党が検討していた個人向け国債のNISA(少額投資非課税制度)への組み入れについて、来年度(2027年度)の税制改正では見送る方向で調整していると、テレビ朝日が11月13日に独自に報じました。政府の正式な発表はまだありません。この記事では、報道の要点を整理したうえで、財務省のサイトに載っている金融庁の税制改正要望の中身、片山財務大臣の会見での発言、財務省が公表している個人向け国債の金利と発行額のデータを確認し、NISAで利子が非課税になっていたら手取りがいくら増えたのかを試算します。
30秒でわかる要点
- テレビ朝日の11月13日の報道によると、政府・与党は個人向け国債のNISA化を2027年度の税制改正では見送る方向で調整しています(政府は未発表)。
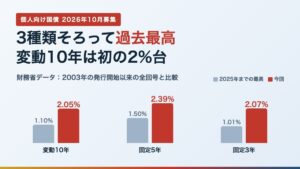
- 10月募集分の個人向け国債の発行額は2兆255億円。3商品がそろって毎月発行されるようになった2014年以降で最大で、前年同月の約4.5倍です(財務省データを当サイト集計)。
- 11月募集の金利は変動10年1.85%・固定5年2.17%・固定3年1.94%。2024年1月募集の固定5年0.18%から約12.1倍になりました。
- 100万円を固定5年(2.17%)で持った場合、利子が非課税なら5年間で約22,042円の税金がかからなかった計算です(当サイト試算)。
(2014年以降で最大)
(税引前の年利)
非課税なら浮く税額
(2025年1年間との比較)
個人向け国債のNISA化見送り、報道の要点
テレビ朝日(ANN)は11月13日19時24分、「【独自】個人向け国債のNISA化 見送りで調整」と報じました(同日19時55分更新、Yahoo!ニュース掲載)。記事に書かれている内容を整理します。
| 項目 | 報道の内容(テレビ朝日) |
|---|---|
| 何を検討していたか | 財務省と金融庁が、元本が保証され途中で換金もできる個人向け国債をNISAの対象に追加し、利子を非課税にすることを検討していた。 |
| どうなったか | 政府・与党は、来年度の税制改正ではNISAによる税制優遇を見送る方向で調整・検討している(政府関係者の話として)。 |
| 見送りの理由 | ①リスクのある株式などへの投資を促すために始めたNISAの目的にそぐわないという指摘が与党議員から相次いだ。②預金流出の懸念を強める金融機関からも反対の声が多かった。 |
| もともとの狙い | 国債を長期保有する個人を増やし、長期金利の極端な動きを抑える狙いもあり、片山財務大臣が与党と調整して検討するよう指示していた。 |
| 政府内の声 | 「元本保証で定期預金より利回りの高い個人向け国債は、税制優遇をしなくても勝手に購入が増えていく」という指摘もある。 |
まだ決まったわけではありません
11月13日21時時点で、財務省・金融庁から見送りについての発表はありません。2027年度の税制改正の内容は、例年12月にまとまる与党の税制改正大綱で示されます。この記事の「見送り」は、すべてテレビ朝日の報道に基づくものです。
金融庁の税制改正要望に「NISA」の文字はなかった
では、検討の出発点になった税制改正要望には何が書かれていたのでしょうか。財務省のサイトに掲載されている「令和9年度税制改正要望(金融庁)」は全20項目で、個人向け国債に関係するのは最後の20番目「国債に関する税制の検討」です。
| 項目 | 要望書に書かれている内容 |
|---|---|
| 項目名 | 国債に関する税制の検討(要望書PDF、担当:金融庁総合政策課) |
| 要望の内容 | 「国債保有者層の多様化を通じた安定的な国債保有者層の構築と、個人投資家の資産形成ニーズへの対応の観点から、必要に応じ、所要の措置を検討する。」 |
| 税目・減収見込額 | どちらも「―」(空欄) |
| NISAへの言及 | なし。1番目の「NISAの利便性向上等」の要望内容も、非課税保有限度額の当年中の復活と、つみたて投資枠の要件の整備で、国債の追加は書かれていません(要望書PDF)。 |
つまり、要望書の段階では「国債の税制で何かを検討する」という枠だけが置かれ、NISAに入れるのか、別の優遇にするのかは書かれていませんでした。大和総研のレポート(2026年9月17日)も、この要望は具体的な内容を示さない「事項要望」で、金融庁が財務省と共同で出したものだと解説しています(大和総研)。片山財務大臣も8月25日の会見で、税制措置の要望は「出すとしたら財務省と金融庁で出します」と述べ、同時に自らが査定する立場でもあると説明していました。
なお、同じ要望書に引用された政府の「経済財政運営と改革の基本方針2026」(骨太の方針)には、「個人向け国債の魅力向上による国内投資家層の拡大を図る」と書かれています。国債を個人に買ってもらうこと自体は、政府の方針として続いています。
個人向け国債のNISA化をめぐる経緯
片山財務大臣の発言は、6月の慎重な答弁から、7月には前向きな検討へと変わり、8月には賛否の論点を挙げて「特に党とは丁寧に議論をしたい」と述べていました。財務省の会見の概要と、大和総研のレポートで確認できた経緯を時系列で並べます。
- 2026年6月8日「NISAの対象とはしない」参議院決算委員会で片山財務大臣が、国債は「元本保証のある預金に類する貯蓄性の商品」として慎重な答弁(大和総研レポートによる)。
- 2026年7月上旬まで国債NISA法案を提出国民民主党が第221回国会(特別国会)で、国債をNISAの対象にする法案を参議院に提出。審議未了(大和総研レポート)。7月14日の大臣会見で記者が「先日」提出されたと言及しています。
- 2026年7月14日「しっかりと考えていきたい」財務大臣会見。「金利のある世界」になりポートフォリオの多様化は国民にプラスという声が多いとしたうえで、NISAも検討の範囲内で、党税調との整理が必要と発言(会見の概要)。
- 2026年8月25日論点を示す財務大臣会見。「貯蓄から投資へ」との整合性や、多額の国債なら高所得者の優遇にならないかという論点を挙げ、党と丁寧に議論したいと発言(会見の概要)。
- 2026年8月末税制改正要望金融庁が「国債に関する税制の検討」を要望(内容・減収額は空欄の事項要望)。
- 2026年11月13日見送りで調整と報道テレビ朝日が、来年度の税制改正ではNISA化を見送る方向で調整していると独自に報道。
- 2026年12月「個人向け国債プラス」へ12月募集分(2027年1月発行分)から販売対象を一部の法人等に広げ、商品名を変更。商品性は変わらない(財務省)。12月募集の利率は12月4日に発表予定。
- 2026年12月(例年)与党の税制改正大綱2027年度の税制改正の内容が決まる場。国債の税制がどう書かれるかが焦点。
NISAで買えるもの・買えないもの
今のNISAで非課税になるのは、法律上「上場株式等」に当たる商品です。租税特別措置法第37条の14は、対象となる投資信託の受益権を「公社債投資信託以外の証券投資信託の受益権」などに限っており、国債や社債そのものは入っていません(e-Gov法令検索)。金融庁のNISA特設サイトと大和総研のレポートの説明も合わせて整理すると、次のとおりです。
| 商品 | NISA | 補足 |
|---|---|---|
| 上場株式(国内・海外) | 買える | 成長投資枠。整理・監理銘柄は除く |
| 株式投資信託(公募) | 買える | つみたて投資枠は金融庁の要件を満たす商品のみ。成長投資枠は信託期間20年未満・毎月分配型などを除く |
| ETF・REIT(上場投資信託・不動産投資信託) | 買える | 主に成長投資枠 |
| 債券を組み入れた投資信託(バランス型など) | 買える | 公社債投資信託に当たらないもの |
| 個人向け国債・利付国債・社債 | 買えない | 債券そのものは対象外(今回検討されていたのはここ) |
| 公社債投資信託 | 買えない | 法律で対象から除かれている |
| 預貯金・定期預金 | 対象外 | NISAは上場株式等のための非課税口座 |
NISAの枠は、年間投資枠が最大360万円(つみたて投資枠120万円・成長投資枠240万円)、生涯の非課税保有限度額が1,800万円(うち成長投資枠は1,200万円まで)です(金融庁NISA特設ウェブサイト)。仮に国債が加わった場合にどの枠に入る設計になるのかは、示されていません。
国債を含む投資信託はすでに買える
債券そのものはNISAで買えませんが、株式と債券を組み合わせたバランス型など、公社債投資信託に当たらない投資信託の中に国債が入っていることはあります。大和総研のレポートも「株式に加えて債券を含む投資信託は対象商品とされている」と説明しています。
個人向け国債の金利推移(2024年1月〜2026年11月募集)
個人向け国債の利率は毎月の募集ごとに決まります。財務省の発行条件のページから、2024年1月募集から2026年11月募集までの35回分を集めました。変動10年は初回に適用される利率、固定5年・固定3年は満期まで変わらない利率(いずれも税引前の年率)です。発行額は、その募集分が翌月に発行された額(財務省「個人向け国債の発行額の推移」)です。
| 募集月 | 変動10年 | 固定5年 | 固定3年 | 発行額(億円) |
|---|---|---|---|---|
| 2024年 | ||||
| 1月 | 0.40% | 0.18% | 0.05% | 2,440 |
| 2月 | 0.49% | 0.25% | 0.05% | 2,782 |
| 3月 | 0.47% | 0.33% | 0.16% | 2,373 |
| 4月 | 0.50% | 0.36% | 0.18% | 3,843 |
| 5月 | 0.57% | 0.45% | 0.29% | 3,568 |
| 6月 | 0.69% | 0.59% | 0.40% | 4,644 |
| 7月 | 0.72% | 0.61% | 0.38% | 4,654 |
| 8月 | 0.61% | 0.39% | 0.28% | 3,046 |
| 9月 | 0.61% | 0.51% | 0.38% | 3,767 |
| 10月 | 0.57% | 0.46% | 0.34% | 3,038 |
| 11月 | 0.65% | 0.60% | 0.49% | 3,420 |
| 12月 | 0.71% | 0.71% | 0.60% | 5,131 |
| 2025年 | ||||
| 1月 | 0.75% | 0.77% | 0.62% | 3,208 |
| 2月 | 0.83% | 0.89% | 0.74% | 4,246 |
| 3月 | 0.92% | 1.03% | 0.87% | 6,134 |
| 4月 | 0.93% | 0.95% | 0.78% | 6,043 |
| 5月 | 0.84% | 0.83% | 0.66% | 3,346 |
| 6月 | 1.00% | 1.00% | 0.79% | 5,905 |
| 7月 | 0.96% | 0.96% | 0.76% | 3,030 |
| 8月 | 0.97% | 0.97% | 0.79% | 3,529 |
| 9月 | 1.06% | 1.12% | 0.93% | 4,414 |
| 10月 | 1.08% | 1.22% | 1.01% | 4,510 |
| 11月 | 1.10% | 1.19% | 0.99% | 3,309 |
| 12月 | 1.23% | 1.35% | 1.10% | 5,034 |
| 2026年 | ||||
| 1月 | 1.39% | 1.59% | 1.30% | 7,530 |
| 2月 | 1.48% | 1.66% | 1.39% | 8,743 |
| 3月 | 1.40% | 1.58% | 1.34% | 7,214 |
| 4月 | 1.55% | 1.79% | 1.51% | 9,435 |
| 5月 | 1.67% | 1.89% | 1.57% | 7,272 |
| 6月 | 1.74% | 1.86% | 1.51% | 6,562 |
| 7月 | 1.80% | 1.95% | 1.56% | 10,177 |
| 8月 | 1.87% | 2.06% | 1.71% | 10,729 |
| 9月 | 1.95% | 2.24% | 1.96% | 10,251 |
| 10月 | 2.05% | 2.39% | 2.07% | 20,255 |
| 11月 | 1.85% | 2.17% | 1.94% | 集計前 |
固定5年は2024年1月募集の0.18%から、2026年10月募集の2.39%まで上がりました。変動10年の初回利率は2026年10月募集で初めて2%台(2.05%)に乗り、固定3年も同じ月に2.07%となりました。11月募集では3商品とも10月より下がっています(変動10年1.85%・固定5年2.17%・固定3年1.94%)。
財務省によると、利率の決め方は変動10年が「基準金利×0.66」、固定5年が「基準金利−0.05%」、固定3年が「基準金利−0.03%」で、いずれも下限は0.05%です(財務省)。市場の国債利回りが上がれば、個人向け国債の利率も上がる仕組みです。
販売は急増、10月募集分は2兆円超え
税制優遇がなくても、個人向け国債の販売はすでに大きく伸びています。財務省の発行額データ(発行月ベース)を年ごとに足し上げると、2026年は1〜11月発行分だけで10兆3,203億円と、2025年1年間の5兆2,803億円の約1.95倍です(当サイト集計)。
月ごとに見ると、10月募集分(11月発行)の発行額は2兆255億円でした。3商品がそろって毎月発行されるようになった2014年1月以降で最大で、それまでの最大だった8月募集分(1兆729億円)の約1.9倍、前年の10月募集分(4,510億円)の約4.5倍です。このうち固定5年が1兆3,151億円と64.9%を占めています。なお、発行が四半期ごとだった2005〜2006年には2兆円を超えた回が2回あり、全期間では3番目の大きさです。
テレビ朝日の報道にある政府内の「税制優遇をしなくても勝手に購入が増えていく」という声は、こうした販売の伸びを指しているとみられます。
NISAで非課税なら得する額を試算
個人向け国債の利子には、所得税15.315%と住民税5%の合計20.315%が源泉徴収されます。財務省の募集ページでも、固定5年の2.17%は税引後1.7291645%(=2.17%×0.79685)と表示されています(現在募集中の個人向け国債)。もしNISAで利子が非課税になっていたら、この20.315%がかからなかったことになります。11月募集の利率で試算しました。
| 商品(11月募集) | 100万円の利子 (税引前・満期まで) |
100万円で 浮く税額 |
1,000万円で 浮く税額 |
|---|---|---|---|
| 変動10年10年間ずっと1.85%と仮定 | 185,000円 | 約37,583円 | 約375,828円 |
| 固定5年満期まで2.17% | 108,500円 | 約22,042円 | 約220,418円 |
| 固定3年満期まで1.94% | 58,200円 | 約11,823円 | 約118,233円 |
100万円を固定5年で持つと、5年間の利子は合計108,500円で、そのうち約22,042円(1年あたり約4,408円)が税金です。非課税になれば、この分が手取りに上乗せされます。仮にNISAの成長投資枠の上限1,200万円をすべて固定5年に充てたとすると、1年あたり約52,900円の差になります。
試算の前提
利子(税引前)×20.315%で計算した概算です。初回の利子の端数期間や、利払いごとの円未満の端数処理は考えていません。変動10年は10年間ずっと1.85%と仮定していますが、実際の利率は半年ごとに変わります。国債がNISAに入った場合の枠の扱いなど、制度の設計は示されていないため、あくまで「利子が非課税だったら」という目安です。特定の商品の購入をすすめるものではありません。
なぜ見送り?報道と会見で示された論点
テレビ朝日の報道と、財務大臣の会見、大和総研のレポートで示された論点を、賛否の両方から並べます。
見送りの方向とされる理由・慎重論
- NISAの目的との整合性:NISAはリスクのある株式などへの投資を促すための制度で、目的にそぐわないという指摘が与党議員から相次いだ(テレビ朝日)。片山財務大臣も8月25日の会見で「貯蓄から投資へ」の流れとの整合性を論点に挙げていました。
- 預金流出への懸念:金融機関から反対の声が多かった(テレビ朝日)。
- 高所得者の優遇:多額の国債を持つ人ほど恩恵が大きくなるのではないかという論点(8月25日の財務大臣会見)。
- リスク資産の保有が減るおそれ:安全資産の国債に税の優遇を付ければ、家計の株式などの保有が抑えられる恐れがある(大和総研レポート)。
NISA化を求める側の論点
- 国債の安定消化:国債を長く持つ個人を増やし、長期金利の極端な動きを抑える狙い(テレビ朝日)。
- ポートフォリオの多様化:「金利のある世界」になり、ポートフォリオの多様化は国民にとってプラスという声が多い(7月14日の財務大臣会見)。
- NISAの中で安全資産を持てるように:国民民主党の法案は、NISAで国債を含むポートフォリオを組めるようにすることなどを趣旨に挙げていた(大和総研レポート)。
国債の税制優遇には、NISA化のほかに相続税での優遇なども考えられると大和総研は指摘しています。報道は「NISAによる税制優遇」の見送りを伝えたもので、国債の税制について年末の大綱でほかの形の措置が入るかどうかは、まだ分かっていません。
個人向け国債はこれからどうなる?今後の予定
- 11月30日まで:11月募集(変動10年1.85%・固定5年2.17%・固定3年1.94%)の募集期間。取扱金融機関は871機関(財務省、11月13日現在)。
- 12月4日:12月募集分の利率の発表予定(財務省の発行条件データ)。
- 12月7日〜30日:12月募集。この回から「個人向け国債プラス」となり、非営利法人や非上場法人などの「一般投資家」である法人等も買えるようになる予定です。財務省は「基本的な商品性に変更はありません」としています(財務省)。
- 12月(例年):与党の税制改正大綱で2027年度の税制改正が決まる見込み。国債の税制の扱いが正式に示されます。
追記の予定
税制改正大綱でNISA化や国債の税制の扱いが示された時点で、この記事に追記します。
個人向け国債のNISA化に関するよくある質問
Q. 個人向け国債のNISA化は見送りが決まったのですか?
A. 決まってはいません。11月13日にテレビ朝日が、政府・与党が来年度(2027年度)の税制改正では見送る方向で調整していると報じた段階です。財務省・金融庁の発表はなく、例年12月の与党税制改正大綱で正式に示されます。
Q. 今のNISAで個人向け国債は買えますか?
A. 買えません。NISAの対象は上場株式・株式投資信託・ETF・REITなどで、国債や社債そのもの、公社債投資信託は対象外です。ただし、債券を組み入れた投資信託(公社債投資信託に当たらないもの)は対象になります。
Q. 個人向け国債の利子にはいくら税金がかかりますか?
A. 所得税15.315%と住民税5%の合計20.315%が源泉徴収されます。11月募集の固定5年2.17%なら、税引後は1.7291645%です(財務省の募集ページの表示)。
Q. NISAで非課税だったらいくら得したのですか?
A. 当サイトの試算では、100万円を固定5年(2.17%)で5年間持った場合、利子10万8,500円にかかる税金約2万2,042円がかからなかった計算です。変動10年を1.85%のまま10年間持つと仮定すると約3万7,583円です。
Q. なぜ見送りの方向なのですか?
A. テレビ朝日の報道では、株式などへの投資を促すNISAの目的にそぐわないという指摘が与党議員から相次いだことと、預金流出を心配する金融機関から反対の声が多かったことが理由とされています。
Q. 個人向け国債プラスとは何ですか?
A. 12月募集分(2027年1月発行分)から個人向け国債の販売対象を一部の法人等に広げ、名前を「個人向け国債プラス」に変えるものです。財務省は、商品のラインナップや基本的な商品性は変わらないとしています。
あわせて読みたい
出典・参考資料
- 財務省:令和9年度税制改正要望(金融庁)(国債に関する税制の検討、NISAの利便性向上等)
- 財務省:片山財務大臣閣議後記者会見の概要(2026年7月14日)、同(2026年8月25日)
- 財務省:現在募集中の個人向け国債・新窓販国債、個人向け国債の発行条件、国債関係資料(個人向け国債の発行額の推移)、個人向け国債プラス
- 金融庁:NISA特設ウェブサイト「NISAを知る」
- e-Gov法令検索:租税特別措置法(第37条の14)
- 大和総研「国債保有優遇・NISA利便性向上を要望」(2026年9月17日)
- 報道:テレビ朝日(ANN)「【独自】個人向け国債のNISA化 見送りで調整」(2026年11月13日)
金利の推移表は財務省の各回の発行条件から、年ごとの発行額・前年比・構成比・非課税の試算は財務省の公表データをもとに当サイトが集計・計算したものです。内容は2026年11月13日21時時点の情報です。報道の記事は後から更新・削除されることがあります。写真:っ(Wikimedia Commons、CC BY-SA 3.0)。アイキャッチ・本文の写真はトリミング・明るさの調整・文字入れなどの加工をしています。

コメント