
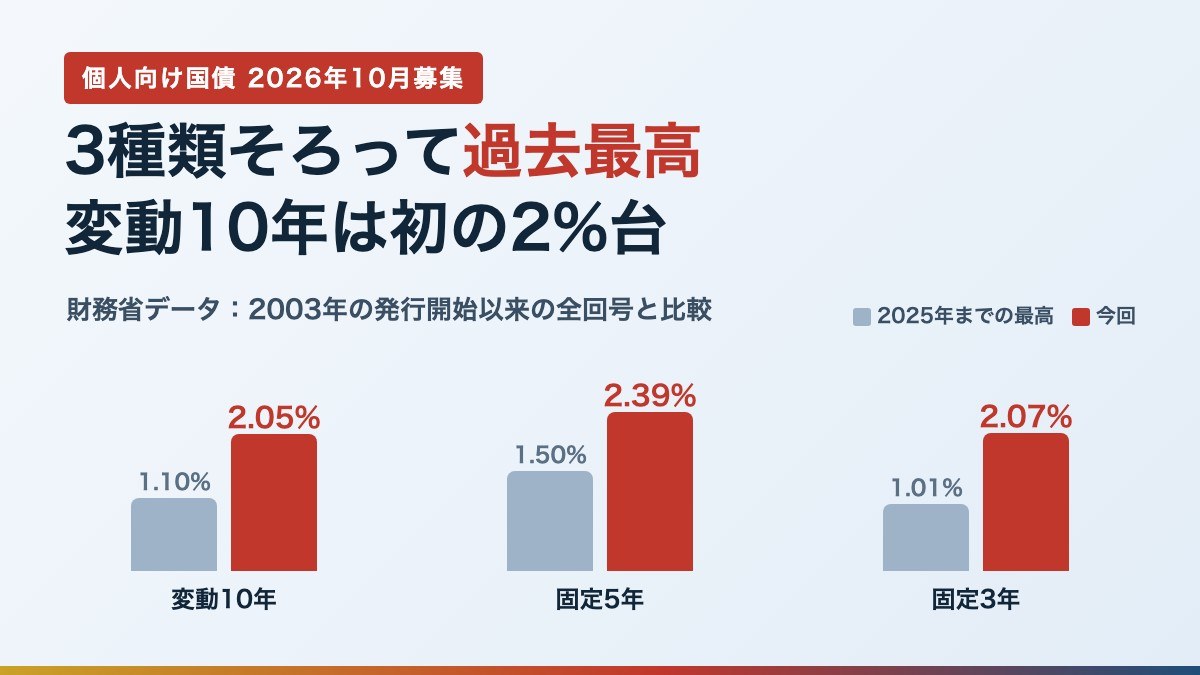
財務省は2026年10月7日、10月に募集する個人向け国債の利率を発表しました。変動10年は年2.05%で、制度が始まった2003年以来はじめて2%台に。固定5年は年2.39%、固定3年は年2.07%と、3種類そろって過去最高を更新しました。募集期間は10月8日から30日までです。
この記事では、財務省が公表している2003年以降の全発行分の利率と発行額のデータから、今回の金利がどれだけ高いのか、どのタイプを選べばいいのか、100万円を預けた場合にいくら利子がつくのかを整理します。
- 10月募集の利率は変動10年2.05%・固定5年2.39%・固定3年2.07%。3種類とも前月を0.10〜0.15ポイント上回り、過去最高です。
- 2025年までの最高は、変動10年が1.10%、固定5年が1.50%(2007年)、固定3年が1.01%。今の金利はその約1.6〜2倍の水準です。
- 人気も過去最高ペースで、2026年の発行額は10月発行分までで8兆2,947億円。年間の最高だった2006年(7兆5,605億円)をすでに超えました。
- 100万円を固定5年で買うと、5年間の利子は税引後で約95,200円。変動10年が5年間で固定5年に追いつくには、10年国債の金利が平均3.62%以上で推移する必要があります。
個人向け国債10月募集の金利は?3種類の利率一覧
| タイプ | 利率 | 前月比 | 税引後 |
|---|---|---|---|
| 変動10年 第199回 | 2.05% | +0.10 | 1.6335% |
| 固定5年 第187回 | 2.39% | +0.15 | 1.9045% |
| 固定3年 第197回 | 2.07% | +0.11 | 1.6495% |
出典:財務省「個人向け国債の発行条件等」(2026年10月7日)。前月は9月募集分。変動10年の利率は初回(最初の半年)の適用利率で、半年ごとに見直されます。
| 項目 | 内容 |
|---|---|
| 募集期間 | 2026年10月8日(木)〜10月30日(金) |
| 発行日 | 2026年11月16日 |
| 利払日 | 毎年5月15日・11月15日(年2回) |
| 満期 | 変動10年:2036年11月15日/固定5年:2031年11月15日/固定3年:2029年11月15日 |
| 購入単位 | 1万円から1万円単位 |
| 取扱機関 | 証券会社・銀行など872機関 |
利率は「基準金利×0.66」で、半年ごとに見直されます。今回の基準金利は、10月6日の10年国債の入札で決まった3.10%。その0.66倍で2.05%になりました。金利が下がっても0.05%を下回ることはありません。
- 金利が上がれば受け取る利子も増える
- 10年持つ前提でも、1年たてば中途換金できる
- 金利が下がると利子も減る(下限0.05%)
3種類とも過去最高、変動10年は初の2%台
財務省の「個人向け国債の発行額の推移」には、2003年3月の第1回から各回の利率が載っています。これと比べると、今回の利率は3種類とも過去最高です。直前の最高は、いずれも今年の9月募集分(変動10年1.95%・固定5年2.24%・固定3年1.96%)でした。
| タイプ | 今回 | 2025年までの最高 |
|---|---|---|
| 変動10年 | 2.05% | 1.10% 2006年7月・2025年12月発行 |
| 固定5年 | 2.39% | 1.50% 2007年7月発行 |
| 固定3年 | 2.07% | 1.01% 2025年11月発行 |
出典:財務省「個人向け国債の発行額の推移」(発行月ベース。変動10年は初回の利率)と2026年10月7日の発表。固定5年は2006年、固定3年は2010年に発行が始まりました。
 編集部
変動10年は、2006年の金利上昇局面でも1.10%止まりでした。それが今回は2.05%。元になる10年国債の金利が3.10%まで上がっているためです。
背景にあるのは長期金利の上昇です。日銀の利上げや財政への懸念などを背景に10年国債の金利が上がり、それに連動して個人向け国債の利率も上がっています。変動10年はこの1年で1.10%(2025年12月発行)から2.05%へ、ほぼ倍になりました。
買う人も過去最高ペース、2026年は8兆円超え
| 年 | 発行額(年間) |
|---|---|
| 2006年 | 7兆5,605億円 |
| 2007年 | 5兆6,170億円 |
| 2019年 | 5兆551億円 |
| 2024年 | 4兆458億円 |
| 2025年 | 5兆2,803億円 |
| 2026年(10月発行分まで) | 8兆2,947億円 |
出典:財務省「個人向け国債の発行額の推移」(発行月ベース、3種類の合計)。
- 2026年の発行額は10月発行分までで8兆2,947億円。これまでの年間最高だった2006年の7兆5,605億円を、2か月を残して上回りました。
- 2025年1年間(5兆2,803億円)と比べても、すでに約1.6倍です。
- 8月・9月・10月発行分は3か月続けて1か月で1兆円を超えました(1兆177億円・1兆729億円・1兆251億円)。
- いちばん買われているのは固定5年で、10月発行分では全体の52%を占めました。
変動10年と固定5年、どっちを選ぶ?100万円で比べる
同じ100万円を買った場合に受け取る利子(税引後)を比べました。変動10年は今の利率がずっと続くと仮定した場合です。
| タイプ | 期間 | 利子(税引後) |
|---|---|---|
| 固定3年 | 3年 | 約49,500円 |
| 固定5年 | 5年 | 約95,200円 |
| 変動10年 | 5年※ | 約81,700円 |
| 変動10年 | 10年※ | 約163,400円 |
※変動10年は今の利率(2.05%)がずっと変わらない場合。筆者計算。半年ごとの利子(額面×利率÷2)から20.315%の税金を引き、受け取った利子は再投資しない前提です。実際の初回の利子は保有期間に応じて計算されます。
変動10年の利率は「10年国債の金利×0.66」です。5年間で固定5年(2.39%)と同じ利子を受け取るには、変動10年の利率が平均2.39%、つまり10年国債の金利が平均3.62%以上で推移する必要があります。今の10年国債の金利(3.10%)から、さらに0.5ポイントほど上がり続ける前提です。
つまり、「今の金利で5年間確定させたい」なら固定5年、「金利はまだ上がる」と考えるなら変動10年が向いています。変動10年は1年たてばいつでも中途換金できるので、金利が大きく上がったときに換金して新しい回号に買い替える、という使い方もできます。
中途換金するといくら引かれる?
発行から1年たてば、いつでも国に買い取ってもらえます(元本割れはしません)。ただし「直前2回分の利子(税引前)×0.79685」が差し引かれます。固定5年を100万円買った場合、差し引かれるのは約1万9,000円で、ちょうど1年分の税引後の利子に相当します。
発行から1年は換金できない?
原則としてできません。例外として、保有者が亡くなった場合や大規模な自然災害で被害を受けた場合は、1年未満でも中途換金できます。
金利が下がったらどうなる?
固定5年・固定3年は満期まで利率が変わりません。変動10年は半年ごとに見直され、金利が下がれば利子も減りますが、0.05%を下回ることはありません。
元本は保証される?
満期まで持てば額面100円につき100円で償還され、中途換金でも元本は戻ります(調整額は差し引かれます)。国が発行する債券なので、銀行の破綻に伴う預金保険とは別の仕組みで守られています。
銀行預金と比べるとどれくらい違う?
メガバンク3行は11月2日から普通預金の金利を0.4%から0.5%に引き上げます。100万円を普通預金に5年間置いた場合の利子は、0.5%が続いても税引後で約19,900円。固定5年(約95,200円)はその約4.8倍です。
| 預け先 | 金利 | 100万円・5年の利子(税引後) |
|---|---|---|
| メガバンク普通預金 | 0.5% | 約19,900円 |
| 個人向け国債 固定5年 | 2.39% | 約95,200円 |
普通預金の金利は2026年9月20日時点の各行の発表(Impress Watchの報道による)。普通預金は金利が変わる可能性があり、筆者計算では5年間0.5%が続くと仮定しました。
10月募集の個人向け国債の買い方
証券会社・銀行・ゆうちょ銀行など872機関で扱っています。初めての場合は国債を管理する口座の開設が必要で、本人確認書類などを用意します。
3種類から選び、1万円単位で申し込みます。窓口のほか、ネット証券などではオンラインでも申し込めます。
代金を払い込み、11月16日に発行されます。その日から利子の計算が始まります。
毎年5月15日と11月15日に、口座に利子が入ります。初回は2027年5月15日の予定です。
11月募集分の利率は11月6日に発表される予定です。金利の上昇が続けば来月さらに上がる可能性もありますが、金利の先行きは誰にも分かりません。迷う場合は、一度に全額ではなく何回かに分けて買う方法もあります。
個人向け国債10月募集についてよくある質問
- 個人向け国債10月募集の金利はいくらですか?
-
変動10年(第199回)が年2.05%、固定5年(第187回)が年2.39%、固定3年(第197回)が年2.07%です(税引前)。財務省が2026年10月7日に発表しました。
- 10月募集の個人向け国債はいつまで買えますか?
-
募集期間は2026年10月8日から10月30日までで、発行日は11月16日です。11月募集分は11月9日から始まる予定です。
- 個人向け国債の金利は過去最高ですか?
-
はい。財務省のデータでは、変動10年・固定5年・固定3年とも今回が過去最高です。2025年までの最高は変動10年1.10%、固定5年1.50%、固定3年1.01%で、変動10年が2%台になるのは2003年の発行開始以来初めてです。
- 変動10年と固定5年はどちらがいいですか?
-
今の金利で5年間の利子を確定させたいなら固定5年、金利がさらに上がると考えるなら変動10年が向いています。変動10年が5年間で固定5年と同じ利子になるには、10年国債の金利が平均3.62%以上で推移する必要があります(筆者計算)。
- 100万円買うと利子はいくらもらえますか?
-
固定5年なら5年間で税引後約95,200円、固定3年なら3年間で約49,500円です。変動10年は今の利率が10年続いた場合で約163,400円ですが、利率は半年ごとに変わります(いずれも筆者計算)。
- 途中で解約できますか?
-
発行から1年たてば、いつでも中途換金できます。元本は戻りますが、直前2回分の利子(税引前)×0.79685が差し引かれます。発行から1年未満は、保有者の死亡や大規模な自然災害の場合を除き換金できません。
あわせて読みたい
出典・参考資料
- 財務省:個人向け国債の発行条件等(PDF)(2026年10月7日)/同(9月募集分、PDF)(2026年9月2日)
- 財務省:国債関係資料「個人向け国債の発行額の推移」(Excel)
- 財務省:現在募集中の個人向け国債・新窓販国債
- Impress Watch:銀行の普通預金金利の引き上げ(2026年9月20日)
内容は2026年10月7日時点の財務省の発表にもとづきます。過去最高の判定、年間発行額の集計、受取利子・損益分岐の金利は筆者の計算です。投資判断はご自身の状況に合わせて行ってください。
コメント