ニュース|経済・マネー
個人向け国債プラスとは?12月募集から何が変わる?金利と手取りを試算
「2026年12月から募集開始!『個人向け国債プラス』は金利が増えるの?」――そんな見出しの解説記事が配信され、個人向け国債プラスという言葉に注目が集まっています。新しい国債が出るように見えますが、財務省の説明では、変わるのは名前と「誰が買えるか」で、金利の決め方や元本保証などの基本的な商品性は変わりません。財務省の一次資料で何が変わるのかを整理し、発行額の推移データから金利の推移を集計、100万円を預けた場合の手取りも試算しました。
この記事の結論
- 2026年12月募集分(2027年1月発行分)から、商品名が「個人向け国債」から「個人向け国債プラス」に変わる予定です。12月の募集期間は12月7日〜30日です。
- 変わるのは販売対象で、個人に加えて、学校法人・医療法人・マンション管理組合・資本金5億円未満の非上場会社などの「一部の法人等」も買えるようになります。金融機関や上場企業などは対象外です。
- 金利の決め方(変動10年は基準金利×0.66など)、最低金利0.05%、1万円から、元本割れなし、1年後から中途換金可はすべてこれまでと同じです。「プラスになると金利が上がる」わけではありません。
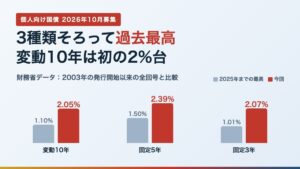
- ただし金利そのものは上昇が続いています。10月募集分は変動10年2.05%・固定5年2.39%・固定3年2.07%で、3商品とも財務省の発行額データで確認できる過去最高。100万円を固定5年で持つと、5年間の税引後の利子は約95,224円(1年前の金利なら約48,608円)になる計算です。
個人向け国債プラスとは?12月募集分から名前が変わる
財務省の「個人向け国債の法人等への販売対象拡大について」によると、個人向け国債は2026年(令和8年)12月募集分(2027年1月発行分)から、これまで個人に限っていた販売対象を一部の法人等にも広げ、それに合わせて商品名を「個人向け国債」から「個人向け国債プラス」に変更します。ねらいは「国債の安定保有層の拡大」です。
名前の由来について、財務省のQ&A(2026年9月11日更新)は、これまでと変わらない商品で引き続き個人が買えることを示すために「個人向け国債」という名前を残し、個人に“プラス”して法人等も買えるという意味を込めた、と説明しています。
「新しい高金利商品」ではありません
財務省は「商品のラインナップ及び基本的な商品性等に変更はありません」としています。変動10年・固定5年・固定3年の3タイプ、金利の決め方、最低金利0.05%、元本保証、中途換金のルールはそのままです。名前に「プラス」が付いても金利が上乗せされるわけではありません。
いつ決まった?検討から販売開始までの流れ
- 2025年6月9日販売対象の拡大を表明財務省が第24回国債トップリテーラー会議(国債を売る主な金融機関との会議)の資料で、法人等への販売拡大を「令和9年1月発行分(令和8年12月募集分)から」を目途とすると示しました。新しい名前はこの時点では「令和7年中を目途に決定」とされていました。
- 2026年6月8日「個人向け国債プラス」の準備状況を説明第25回会議で、新名称「個人向け国債プラス」と、法人等の中途換金の特例・譲渡制限などの制度設計が説明されました(議事要旨)。
- 2026年9月11日Q&Aを更新対象となる法人等、譲渡や担保の扱いなど15問のQ&Aが公表されています。
- 11月9日〜30日「個人向け国債」として最後の募集11月募集分(12月15日発行)までは従来の名前で、法人等は買えません。
- 12月7日〜30日「個人向け国債プラス」最初の募集変動10年第201回・固定5年第189回・固定3年第199回。発行日は2027年1月15日です。金利は募集開始日の前営業日に公表される予定です。
出典:財務省「個人向け国債の法人等への販売対象拡大について」、発行スケジュール、国債トップリテーラー会議資料・議事要旨。日程は2026年10月25日時点の予定です。
何が変わる?これまでの個人向け国債との比較
財務省のページとQ&Aをもとに、これまでの「個人向け国債」と「個人向け国債プラス」を並べました。違いは「買える人」と「譲渡のルール」だけです。
| 項目 | 個人向け国債(11月募集分まで) | 個人向け国債プラス(12月募集分から) |
|---|---|---|
| 商品名 | 個人向け国債 | 個人向け国債プラス |
| 買える人 | 原則として個人のみ | 個人+一部の法人等(非営利法人・非上場法人・マンション管理組合など) |
| タイプ | 変動10年・固定5年・固定3年 | 変わらない |
| 金利の決め方 | 変動10年=基準金利×0.66、固定5年=基準金利−0.05%、固定3年=基準金利−0.03% | 変わらない |
| 最低金利 | 年0.05% | 変わらない |
| 購入単位 | 最低1万円から1万円単位・上限なし | 変わらない |
| 元本 | 額面100円につき100円で償還(元本割れなし) | 変わらない |
| 中途換金 | 発行後1年経過後いつでも。直前2回分の利子(税引前)×0.79685を差し引き | 変わらない(法人等も同じ計算) |
| 譲渡 | 個人から個人へは可 | 個人→個人は可。個人→法人等、法人等→他者は不可 |
| 発行 | 毎月(年12回) | 変わらない |
出典:財務省「個人向け国債の法人等への販売対象拡大について」「『個人向け国債の法人等への販売対象拡大』に関するQ&A」(2026年9月11日更新)。
買えるようになる「一部の法人等」とは
対象は、金融商品取引法でいう「特定投資家」に当たらない「一般投資家」の法人や団体です。財務省が挙げる主な例は次のとおりです。
- 非営利法人:一般社団法人、一般財団法人、学校法人、医療法人、管理組合法人、社会福祉法人、NPO法人(特定非営利活動法人)、宗教法人、税理士法人など
- 非上場法人:資本金5億円未満の非上場株式会社、合同会社、合資会社、合名会社
- その他:マンション管理組合など
一方、国・日本銀行、銀行・保険会社・信用金庫などの金融機関、上場企業、資本金5億円以上と見込まれる株式会社、独立行政法人、外国法人などは対象外です。財務省は、元本確保へのニーズや保有の安定性が個人に似ている法人等に限り、高度な資金運用体制を持つ金融機関や上場企業は対象外にするのが適当だと説明しています。
個人の購入者にとっての変化は?
個人がこれまでどおり買えることも、条件も変わりません。新しく決まったのは「個人から法人等へは譲渡できない」という点で、個人どうしの譲渡や相続はこれまでと同じくできます。2026年12月以前に発行された「個人向け国債」の扱いも変わりません。なお財務省は、金融機関によってはシステム対応などの関係で法人等への販売開始が予定より遅れる可能性があるとしています。
法人等が持つ場合は、発行から1年未満の中途換金の特例が「解散した場合」と「災害救助法が適用された災害で被害を受けた場合」になります(個人は保有者の死亡や大規模な自然災害の場合)。また、法人等は買った「個人向け国債プラス」を他の法人等や個人に譲渡できません。金融専門紙のニッキンONLINEは10月13日、「信金、法人預金流出を危惧 購入対象拡大の個人国債へ」との見出しの記事を配信しています。
個人向け国債の金利は過去最高に:10年分の推移【独自集計】
商品性は変わらなくても、金利の水準は大きく変わってきました。財務省の「個人向け国債の発行額の推移」(Excel)には、2003年以降の毎月の発行額と利率(変動10年は初回の利率)が載っています。毎年11月発行分(=その年の10月募集分)を抜き出しました。
| 11月発行分 | 固定3年 | 固定5年 | 変動10年 |
|---|---|---|---|
| 2016年 | 0.05% | 0.05% | 0.05% |
| 2017年 | 0.05% | 0.05% | 0.05% |
| 2018年 | 0.05% | 0.05% | 0.09% |
| 2019年 | 0.05% | 0.05% | 0.05% |
| 2020年 | 0.05% | 0.05% | 0.05% |
| 2021年 | 0.05% | 0.05% | 0.05% |
| 2022年 | 0.05% | 0.05% | 0.17% |
| 2023年 | 0.09% | 0.33% | 0.51% |
| 2024年 | 0.34% | 0.46% | 0.57% |
| 2025年 | 1.01% | 1.22% | 1.08% |
| 2026年 | 2.07% | 2.39% | 2.05% |
出典:財務省「個人向け国債の発行額の推移」(2026年11月発行分まで掲載の版)を当サイトが抽出。変動10年は初回の利子の適用利率。2026年11月発行分は10月募集分(募集期間10月8日〜30日)。
2016年から2022年までは、3タイプともほぼ最低金利の0.05%付近にとどまっていました(変動10年は2018年0.09%、2022年0.17%)。2023年ごろから上がり始め、2026年11月発行分は固定3年2.07%・固定5年2.39%・変動10年2.05%。1年前(2025年11月発行分)の1.01%・1.22%・1.08%と比べて、どれも約2倍です。
同じデータで2025年より前の最高を調べると、変動10年は2006年7月発行分の1.10%、固定5年は2007年7月発行分の1.50%でした。今回の10月募集分は、3タイプとも2003年以降の掲載データで最も高い利率です。
1年で約2倍に:直近13か月の利率と発行額
| 発行月 | 固定3年 | 固定5年 | 変動10年 | 発行額 |
|---|---|---|---|---|
| 2025年11月 | 1.01% | 1.22% | 1.08% | 4,510億円 |
| 2025年12月 | 0.99% | 1.19% | 1.10% | 3,309億円 |
| 2026年1月 | 1.10% | 1.35% | 1.23% | 5,034億円 |
| 2026年2月 | 1.30% | 1.59% | 1.39% | 7,530億円 |
| 2026年3月 | 1.39% | 1.66% | 1.48% | 8,743億円 |
| 2026年4月 | 1.34% | 1.58% | 1.40% | 7,214億円 |
| 2026年5月 | 1.51% | 1.79% | 1.55% | 9,435億円 |
| 2026年6月 | 1.57% | 1.89% | 1.67% | 7,272億円 |
| 2026年7月 | 1.51% | 1.86% | 1.74% | 6,562億円 |
| 2026年8月 | 1.56% | 1.95% | 1.80% | 10,177億円 |
| 2026年9月 | 1.71% | 2.06% | 1.87% | 10,729億円 |
| 2026年10月 | 1.96% | 2.24% | 1.95% | 10,251億円 |
| 2026年11月 | 2.07% | 2.39% | 2.05% | 集計前 |
出典:同上。発行額は3タイプの合計(億円未満を四捨五入)。2026年11月発行分は10月30日に募集を締め切り、発行額は未掲載です。
発行額も急増しています。同じデータを年ごとに足し上げると、2026年は1〜10月発行分だけで82,947億円(約8.3兆円)となり、これまで年間で最も多かった2006年の75,605億円をすでに上回りました。2026年の発行額の約52%は固定5年で、変動10年は約32%です。
財務省も2026年6月の国債トップリテーラー会議で、2025年度は3商品すべての金利が過去最高を更新し、発行総額が前年度比1.7兆円増の6兆1,526億円と平成18年度(2006年度)以来の大きさになったこと、固定5年が約1.3兆円から3兆円超に倍増したことを説明しています。当サイトがExcelの月別データを2025年4月〜2026年3月発行分で合計しても61,526億円(固定5年30,196億円)で一致しました。
金利はどう決まる?12月募集分の金利はいつわかる
金利の決め方はプラスになっても同じです。財務省の10月7日の報道発表に沿って、10月募集分で確かめてみます。
- 変動10年:基準金利(直近の10年国債の入札の平均落札利回り)3.10%×0.66≒2.05%。半年ごとに見直されます。
- 固定5年:基準金利(期間5年の国債の想定利回り)2.44%−0.05%=2.39%。満期まで変わりません。
- 固定3年:基準金利(期間3年の国債の想定利回り)2.10%−0.03%=2.07%。満期まで変わりません。
つまり、プラスの金利はその時点の国債の市場金利で決まるので、12月募集分の金利が10月より高いか低いかは、12月初めの市場次第です。財務省の発行スケジュールでは、金利は募集開始日の前営業日に公表予定とされています。12月募集(12月7日開始)なら12月4日(金)、11月募集(11月9日開始)なら11月6日(金)にあたります。
変動10年の「×0.66」とは
変動10年は、10年国債の金利の66%を利率にするかわりに、半年ごとに見直されるため金利上昇の局面では受け取る利子が増え、下がっても最低0.05%が保証される設計です。固定型は買った時点で満期までの利子が決まります。どちらが向くかは使う時期や金利の見通しによるため、この記事では特定のタイプを勧めません。
100万円を預けたら手取りはいくら?税引後の利子を試算
10月募集分の利率で、100万円を買って満期まで持った場合の利子を計算しました。国債の利子には20.315%の税金がかかり、受け取るときに差し引かれます。
| タイプ | 利率 | 半年ごとの利子(税引前) | 半年ごとの利子(税引後) | 満期までの税引後合計 |
|---|---|---|---|---|
| 固定5年(5年・10回) | 2.39% | 11,950円 | 9,522円 | 約95,224円 |
| 固定3年(3年・6回) | 2.07% | 10,350円 | 8,247円 | 約49,484円 |
| 変動10年(10年・20回)※ | 2.05%(初回) | 10,250円 | 8,168円 | 約163,354円 |
当サイトの試算。計算式=100万円×年利率÷2(半年分)×(1−0.20315)。財務省が公表する税引後利率(固定5年1.9044715%など)と一致します。実際の受取額は税金の円未満の端数処理で数円程度ずれることがあります。※変動10年は半年ごとに利率が変わるため、合計は今の利率が10年間続いたと仮定した場合の参考値です。
固定5年なら半年ごとに約9,522円、5年間で約95,224円を受け取る計算です。1年前(2025年11月発行分)の固定5年1.22%で同じ計算をすると約48,608円なので、受け取る利子はほぼ2倍になっています。
中途換金するといくら差し引かれる?
中途換金は発行から1年たてばいつでもできますが、直前2回分の利子(税引前)×0.79685が差し引かれます。0.79685は「1−0.20315」で、直前2回分の税引後の利子と同じ額を返す計算です。100万円の固定5年を1年後(利子を2回受け取った後)に換金すると、差し引かれるのは11,950円×2×0.79685=約19,045円。受け取った税引後の利子とほぼ同じなので、1年で換金すると利子はほとんど残りません(元本の100万円は戻ります)。
3年後(6回受け取った後)に換金した場合は、税引後の利子約57,134円から約19,045円が引かれ、手元に残るのは約38,089円(年あたり約1.27%)です。元本割れはしませんが、早めに換金するほど実質の利回りは下がります。この差し引きのルールは「プラス」になっても変わりません。
試算を見るときの注意
ここでの数字は10月募集分の利率で計算した参考値で、12月募集分(プラス最初の回)の利率ではありません。購入の可否や時期を勧めるものでもありません。実際に買う場合は、募集ごとに財務省が公表する利率と、取扱金融機関(10月募集分は証券会社・銀行など872機関)の条件を確認してください。
個人向け国債プラスについてよくある質問
Q. 個人向け国債プラスとは何ですか?
A. 2026年12月募集分(2027年1月発行分)から、個人向け国債の販売対象が一部の法人等にも広がるのに合わせて変わる新しい商品名です。財務省は、商品のラインナップや基本的な商品性に変更はないとしています。
Q. 個人向け国債プラスはいつから買えますか?
A. 最初の募集は2026年12月7日〜30日で、発行日は2027年1月15日の予定です。11月募集分(11月9日〜30日)までは従来の「個人向け国債」の名前で販売されます。法人等への販売は金融機関によって遅れる可能性があると財務省は説明しています。
Q. プラスになると金利は上がりますか?
A. 金利の決め方は変わりません。変動10年は基準金利×0.66、固定5年は基準金利−0.05%、固定3年は基準金利−0.03%で、最低金利は0.05%です。12月募集分の金利は、募集開始日の前営業日に公表される予定です。
Q. どんな法人が買えるようになりますか?
A. 金融商品取引法の特定投資家に当たらない一般投資家の法人等です。学校法人・医療法人・社会福祉法人などの非営利法人、資本金5億円未満の非上場株式会社や合同会社、マンション管理組合などが例に挙がっています。金融機関や上場企業は対象外です。
Q. すでに持っている個人向け国債はどうなりますか?
A. 2026年12月以前に発行された「個人向け国債」は、譲渡できる相手や中途換金などの扱いに変更はないと財務省は説明しています。
Q. 100万円で買うと利子はいくらですか?
A. 10月募集分の固定5年(2.39%)なら、半年ごとの利子は税引前11,950円、税引後約9,522円で、5年間の税引後合計は約95,224円です(当サイトの試算)。12月募集分の利率は未定です。
あわせて読みたい
出典・参考資料
- 財務省:個人向け国債の法人等への販売対象拡大について、「個人向け国債の法人等への販売対象拡大」に関するQ&A(2026年9月11日更新、PDF)
- 財務省:報道発表「個人向け国債の発行条件等」(2026年10月7日、PDF)、個人向け国債 発行スケジュール、個人向け国債(商品の概要)
- 財務省:国債関係資料「個人向け国債の発行額の推移(Excel)」
- 財務省:国債トップリテーラー会議 第24回資料4(2025年6月9日、PDF)、第25回議事要旨(2026年6月8日)
- 話題の見出し:dメニューニュース(2026年10月25日配信)、ニッキンONLINE(2026年10月13日配信)の記事見出し
利率の推移表、年別・年度別の発行額、税引後の利子と中途換金の試算は、財務省の資料をもとに当サイトが集計・計算したものです。特定の金融商品の購入を勧めるものではありません。内容は2026年10月25日時点の情報です。アイキャッチと本文の写真:Kakidai(Wikimedia Commons、CC BY-SA 4.0)をトリミングし、アイキャッチは文字を加えています。
コメント