MENU
  • ホーム
  • ニュース
    • 社会・くらし
    • 経済・マネー
    • スポーツ
    • エンタメ・ゲーム
    • 国際
    • 雑学・コラム
  • 動物
  • FX
  • お問い合わせ
国内外のニュース・動物・FX情報をわかりやすく発信するニュースメディア
エックスニュース@ブログ
  • ホーム
  • ニュース
    • 社会・くらし
    • 経済・マネー
    • スポーツ
    • エンタメ・ゲーム
    • 国際
    • 雑学・コラム
  • 動物
  • FX
  • お問い合わせ
エックスニュース@ブログ
  • ホーム
  • ニュース
    • 社会・くらし
    • 経済・マネー
    • スポーツ
    • エンタメ・ゲーム
    • 国際
    • 雑学・コラム
  • 動物
  • FX
  • お問い合わせ
  1. ホーム
  2. ニュース
  3. 経済・マネー
  4. ペアローンのデメリットと地獄のリスクとは?注意点を解説

ペアローンのデメリットと地獄のリスクとは?注意点を解説

2026 7/13
経済・マネー
2024年7月13日2026年7月13日
17569b58 3e9a 45b7 961d 7257fd2b5dc8

※アフィリエイト広告を利用しています

スポンサーリンク

マイホーム購入の際、夫婦それぞれが住宅ローンを組む「ペアローン」の利用が増えています。二人の収入を合わせることで大きな金額を借りられる魅力的な仕組みですが、その裏には見落としがちなデメリットや地獄のようなリスクが潜んでいます。この記事では、ペアローンとは何か、メリットとあわせて、契約前に必ず知っておきたい注意点をわかりやすく解説します。

目次

ペアローンとは?夫婦で組む2本の住宅ローン

ペアローンとは、一つの物件に対して夫婦(または親子など)がそれぞれ別々に住宅ローンを契約する方法です。たとえば4,000万円の家を買う場合、夫が2,500万円、妻が1,500万円というように、二人が別個の債務者となってローンを組みます。互いに相手の「連帯保証人」になるのが一般的です。

共働き世帯の増加を背景に利用が広がっていますが、「二人で組めば安心」と単純に考えるのは危険です。仕組みを正しく理解することが欠かせません。

ペアローンのメリット

まずは、ペアローンが選ばれる理由となるメリットを見ておきましょう。

  • 借入額を増やせる:二人の収入を合算するため、単独より大きな金額を借りられ、希望の物件に手が届きやすくなります。
  • 住宅ローン控除を二人分使える:夫婦それぞれが債務者となるため、住宅ローン控除(減税)をそれぞれ受けられ、節税効果が高まります。
  • 団体信用生命保険にそれぞれ加入できる:それぞれの契約に団信が付くため、万一の備えを二人分持てます。

ペアローンのデメリットと「地獄」のリスク

魅力の裏返しとして、ペアローンには重大なリスクがあります。契約前に必ず理解しておきましょう。

離婚時に大きなトラブルになる

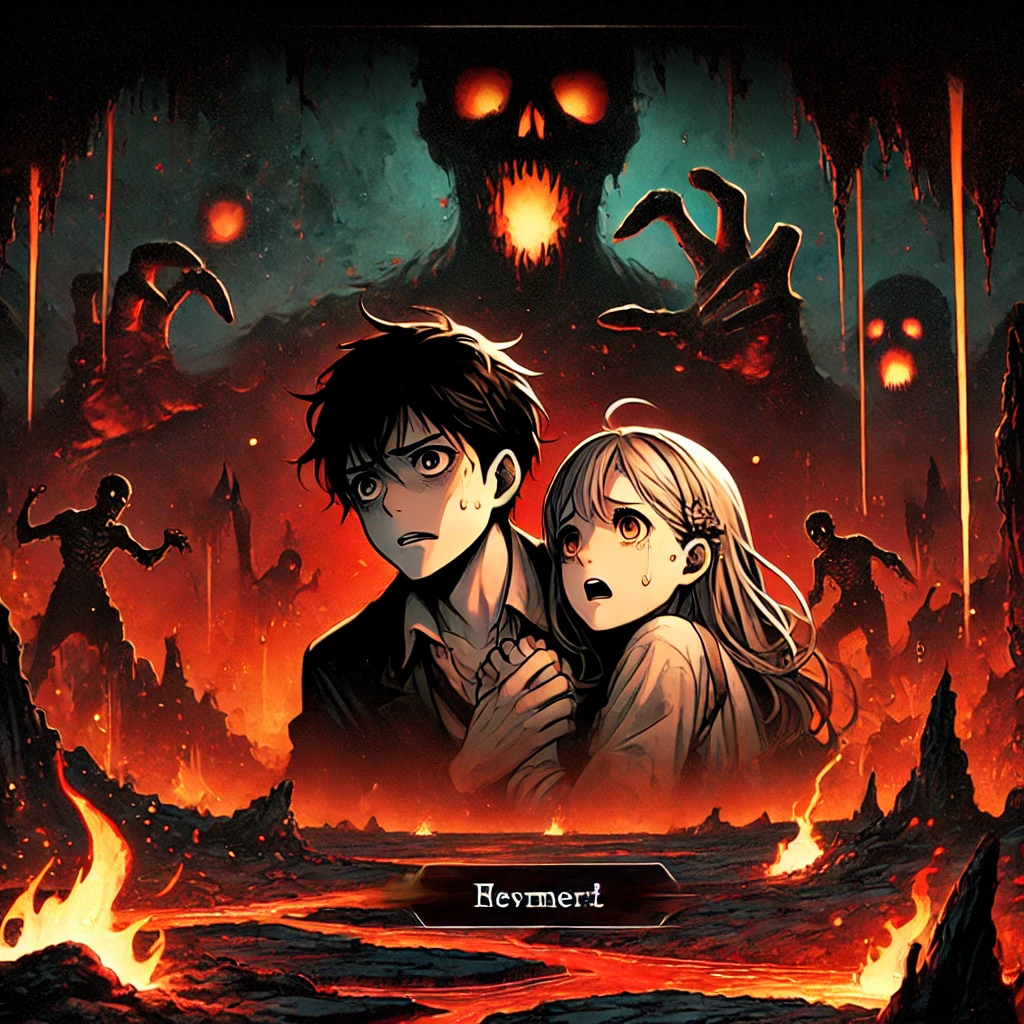
最も深刻なのが離婚のケースです。家を売っても住宅ローンが残る、どちらが住み続けてどう返済するかでもめる、互いに連帯保証人のため縁を切っても責任が残る——など、財産分与を極めて複雑にします。「地獄」と表現されるのは、まさにこの離婚時の泥沼化ゆえです。

どちらかの収入が減ると返済が苦しくなる

二人分の収入を前提に組むため、出産・育児・病気・失業などで一方の収入が減ると、返済計画が一気に崩れます。共働きが続く前提のプランは、ライフイベントに弱いのが弱点です。

片方が亡くなっても、もう片方のローンは残る

団信は「亡くなった本人の分」しか完済されません。夫が亡くなった場合、夫のローンは団信で消えても、妻のローンはそのまま残り続けます。残された側が一人で返済を背負う可能性がある点は要注意です。

諸費用が二人分かかる

ローンを2本組むため、事務手数料や印紙代などの諸費用も二契約分必要になります。単独ローンより初期コストがかさむ点も見落とせません。

ペアローンに関するよくある質問

Q. ペアローンと収入合算はどう違いますか?

ペアローンは夫婦がそれぞれ債務者となり2本のローンを組みます。一方、収入合算は一人が主債務者となり、もう一方の収入を加える方法です。控除や団信の扱いが異なります。

Q. ペアローンで離婚するとどうなりますか?

家の売却やローンの残債、連帯保証の解消などをめぐって手続きが非常に複雑になります。互いに連帯保証人であるため、離婚後も相手のローンの責任が残る点が大きなリスクです。

Q. ペアローンはやめたほうがいいですか?

一概に悪いわけではなく、安定した共働きが続く世帯には有効な選択肢です。ただし離婚や収入減、死亡時のリスクを十分理解し、無理のない返済計画を立てることが前提となります。

まとめ|ペアローンは「メリットとリスクの両面」を理解して

ペアローンは借入額を増やせて控除も二人分使える魅力的な仕組みですが、離婚時のトラブルや収入減、片方が亡くなってもローンが残るといった重いリスクを抱えています。「二人なら安心」と安易に考えず、将来の変化まで見据えて慎重に判断することが大切です。契約前には、リスクを十分に理解したうえで、無理のない資金計画を立てましょう。

あわせて読みたい

ローン・お金の仕組みに関する記事もあわせてどうぞ。

  • 50年ローンが流行る理由と危うい現実【住宅ローンのリスクを徹底解説】
  • BNPL(後払い決済)とは?仕組みと借金リスクをわかりやすく解説
  • ドルコスト平均法とは?メリット・デメリットを初心者向けに解説
  • 日本のGDPが4位転落した理由とは?円安と低成長を解説
スポンサーリンク
経済・マネー
よかったらシェアしてね!
  • URLをコピーしました!
  • URLをコピーしました!
  • ウミネコはなぜ都会で増えた?理由と鳴き声・糞害の対策を解説
  • なぜ人は詐欺にだまされる?なりすまし詐欺の心理と対策を解説

この記事を書いた人

pondaichiのアバター pondaichi

エックス(旧ツイッター)で気になったツイートをピックアップしています

この著者の記事一覧へ

関連記事

  • 50年ローンが流行る理由と危うい現実【住宅ローンのリスクを徹底解説】
    50年ローンが流行る理由と危うい現実【住宅ローンのリスクを徹底解説】
    2025年10月26日
  • BNPL(後払い決済)とは?仕組みと借金リスクをわかりやすく解説
    BNPL(後払い決済)とは?仕組みと借金リスクをわかりやすく解説
    2025年3月24日
  • ドルコスト平均法とは?メリット・デメリットを初心者向けに解説
    ドルコスト平均法とは?メリット・デメリットを初心者向けに解説
    2024年8月28日
  • 229aeb52 44f1 4433 8601 7e19639de6f1
    日本のGDPが4位転落した理由とは?円安と低成長を解説
    2024年1月15日
  • 国会議事堂(国民民主党の1人5万円給付案と食料品の消費税1%の比較)
    国民民主の1人5万円給付案とは?消費税1%と収入別にどちらが得か
    2026年10月16日
  • 神戸のワールド本社ビル(ワールドとTSIが経営統合、なぜ今?)
    ワールドとTSIが経営統合はなぜ?2社の売上は10年前とほぼ同じ
    2026年10月14日
  • 金価格はなぜ下落?最高値から2割安、実質金利は18年ぶり高水準(積み上げられた金の延べ棒)
    金価格はなぜ下落?最高値から2割安、実質金利は18年ぶり高水準
    2026年10月12日
  • 牛丼の並盛(松屋も牛めし480円に・牛丼はなぜ値上げ?)
    松屋が牛めし480円に値上げ|牛丼3社の並盛と値上げの理由を統計で解説
    2026年10月11日

コメント

コメントする コメントをキャンセル

CAPTCHA


新着記事

  • トランプ氏のBBC訴訟、なぜ証言が延期に?メディア訴訟9件の結末
  • 新種の恐竜インウィクティベラトリクスとは?100年眠った化石の正体
  • クルーズ船から転落し20時間後に救助、なぜ助かった?水温と浮き輪
  • エチオピアとエリトリアはなぜ戦争寸前?前回の戦争は世界の戦死者6割
  • ライアンエアーとイージージェットが冬の便削減、なぜ?燃料は過去最高
💹 FXレート↻
読み込み中...
目次
目次