国際|米国の年金
米国の年金は2032年に2割減?社会保障の信託基金とCOLA3.6%
米国の公的年金「社会保障(Social Security)」の老齢・遺族年金を支える信託基金(OASI)が、2032年に底をつく見通しです。そのまま何もしなければ、受け取れる年金は予定の78%に下がります。一方で10月14日には、2027年の年金額を3.6%引き上げる物価スライド(COLA)が発表されました。この記事では、社会保障局(SSA)の理事会報告を2011年版から2026年版まで16年分並べて「枯渇の年」がどう動いてきたかを確かめ、COLAの「月75ドル」の計算、そして米国の年金を受け取る人が海外でいちばん多く住む国は日本というデータまで整理します。
この記事の結論
- 2026年6月公表の理事会報告によると、老齢・遺族年金の信託基金(OASI)は2032年10〜12月期に枯渇する見通しです(前年の報告より1四半期早まりました)。障害年金の基金(DI)と合算した場合は2034年です。
- 枯渇しても年金がゼロになるわけではありません。毎年入ってくる保険料などで予定額の78%は払えます。いまの平均的な退職者の年金(2027年1月からの月2,170ドル)に当てはめると、月1,693ドル、月477ドルの減額に相当します。
- 過去16年分の報告を並べると、枯渇の予測年は2038年→2032年と6年早まっただけですが、報告の年から数えた残り年数は27年→6年に縮みました。75年間の財源不足(保険料の対象賃金に対する割合)は2.22%→4.42%と約2倍です。
- 2027年のCOLAは3.6%。米労働統計局の物価指数(CPI-W)で計算し直すと3.62%で、SSAの発表と一致します。平均の退職者は月2,095ドル→2,170ドルで、月75ドルの増額です。
- 米国の年金を受け取りながら海外に住む人は約71万人で、そのうち日本在住が108,161人と国別で最多(2024年12月)。日本在住の受給者への支給は合計で月6,664万ドルにのぼります。
米国の年金の信託基金はいつ枯渇する?2026年理事会報告の要点
米国の公的年金は「社会保障(Social Security)」と呼ばれます。働く人の給与から保険料を集め、そのお金で今の高齢者などに年金を払う仕組みで、会社員本人の負担は給与の6.2%(医療保険メディケアの分を含めると7.65%)です。払いきれずに余ったお金は信託基金に積み立てられ、市場では売買しない特別な米国債で持っています。
信託基金は2つに分かれています。退職した人と遺族に払うOASI(老齢・遺族年金)と、障害のある人に払うDI(障害年金)です。毎年、理事会(Board of Trustees)が今後75年間の収支の見通しを報告書にまとめて議会に出します。2026年版は6月9日付で社会保障局(SSA)のサイトに公表されました。
2025年は1,600億ドルの赤字、基金は2兆5,610億ドルに
報告によると、2025年の収入は1兆4,490億ドルでした。内訳は保険料が1兆3,230億ドル、年金にかかる所得税の還元分が580億ドル、基金の利息が690億ドルです。これに対して支出は1兆6,090億ドル(うち年金の支払いが1兆5,970億ドル)で、差し引き1,600億ドルの不足を基金の取り崩しで埋めました。基金の残高は年初の2兆7,210億ドルから年末の2兆5,610億ドルに減っています。
報告は、支出が収入(利息を含む)を上回る状態が2021年から続いており、2026年以降も75年間ずっと続くと見ています。年初の基金残高はその年の支出の151%(約1.5年分)しかなく、毎年の赤字で減り続けて、2034年に合算の基金がなくなる計算です。
なぜ前年より悪化したのか
報告が挙げた主な理由は3つです。
- 出生率の前提を引き下げ:長期の合計特殊出生率を1.90から1.75に変更。将来の働き手と保険料が減ります。
- 移民の前提を引き下げ:2022〜25年の一時滞在・不法滞在の入国者数の推計を下げ、2035年以降の想定も年135万人から120万人に下げました。
- 2025年7月4日に成立した税制法(One Big Beautiful Bill Act):所得税の減税の恒久化や65歳以上の追加控除により、年金にかかる所得税が減り、その税収で入ってくる基金の収入も減ると見込まれました。
一方で、労働生産性や実質賃金の伸びは前年より高めに見直され、こちらは収支を良くする方向に働いています。
「破綻」と「枯渇」は違う
報道では「2032年に破綻」と書かれることもありますが、なくなるのは積み立ての残高です。保険料は毎年入り続けるので、その範囲で予定額の78%は払えます。逆にいえば、法律を変えない限り、残りの22%は払う財源がないということです。
枯渇の予測年は16年でどう変わった?理事会報告2011〜2026年版を集計
「2032年」という数字が急に出てきたわけではありません。SSAのサイトに残る2011年版から2026年版までの理事会報告の結論部分から、OASIの枯渇予測年と、報告の年から数えた残り年数、合算した基金の枯渇年、75年間の財源不足を抜き出しました。
| 報告 | OASI枯渇 | 残り年数 | 合算の枯渇 | 財源不足 |
|---|---|---|---|---|
| 2011年版 | 2038年 | 27年 | 2036年 | 2.22% |
| 2012年版 | 2035年 | 23年 | 2033年 | 2.67% |
| 2013年版 | 2035年 | 22年 | 2033年 | 2.72% |
| 2014年版 | 2034年 | 20年 | 2033年 | 2.88% |
| 2015年版 | 2035年 | 20年 | 2034年 | 2.68% |
| 2016年版 | 2035年 | 19年 | 2034年 | 2.66% |
| 2017年版 | 2035年 | 18年 | 2034年 | 2.83% |
| 2018年版 | 2034年 | 16年 | 2034年 | 2.84% |
| 2019年版 | 2034年 | 15年 | 2035年 | 2.78% |
| 2020年版 | 2034年 | 14年 | 2035年 | 3.21% |
| 2021年版 | 2033年 | 12年 | 2034年 | 3.54% |
| 2022年版 | 2034年 | 12年 | 2035年 | 3.42% |
| 2023年版 | 2033年 | 10年 | 2034年 | 3.61% |
| 2024年版 | 2033年 | 9年 | 2035年 | 3.50% |
| 2025年版 | 2033年 | 8年 | 2034年 | 3.82% |
| 2026年版 | 2032年 | 6年 | 2034年 | 4.42% |
米社会保障局(SSA)理事会報告 各年版「II.E Conclusion」より当サイト集計。残り年数=OASIの枯渇予測年−報告の年。財源不足=75年間の保険数理上の赤字(課税対象となる賃金総額に対する%、OASIとDIの合算)。
表を見ると、枯渇の予測年は2033〜2035年の間を10年近く行ったり来たりしていました。予測年そのものは16年で6年しか早まっていません。ところが、報告の年は毎年1年ずつ進むので、残り年数は27年から6年へ、ほぼ毎年1年ずつ減ってきました。予測が大きく外れたというより、「いつか来る」とされてきた年が、手の届く距離まで近づいたというのが実態です。
75年間の財源不足も、2011年版の2.22%から2026年版の4.42%へ約2.0倍に広がりました。2026年版の4.42%は、前年(3.82%)からの悪化幅が0.60ポイントで、この16年でもっとも大きくなっています。
枯渇したときに払える割合は75〜79%で推移
結論部分からOASI単独の割合を拾える2017年版以降を見ると、75%(2017年版)から79%(2024年版)の間で動いており、2026年版は78%です。「枯渇したら2割強の減額」という目安は、ここ10年ほぼ変わっていません。ただし2026年版では、この割合は2100年に向けて62%まで下がっていく見通しになっています。
枯渇したら年金はいくら減る?平均の退職者で計算
2027年1月からの平均的な退職者の年金(月2,170ドル)と、夫婦ともに受給している世帯の平均(月3,355ドル)に、枯渇後の78%を当てはめると次のようになります。
| 世帯 | 2027年1月から | 78%なら |
|---|---|---|
| 退職者(平均) | 月2,170ドル | 月1,693ドル(477ドル減) |
| 夫婦とも受給(平均) | 月3,355ドル | 月2,617ドル(738ドル減) |
| ひとりの遺族(平均) | 月2,005ドル | 月1,564ドル(441ドル減) |
SSA「2027 COLA Fact Sheet」の平均月額(3.6%引き上げ後)に、2026年理事会報告の枯渇後の支払い可能割合78%を当てはめた当サイトの試算。実際に枯渇する2032年末の年金額はこれとは異なり、議会が制度を変えれば結果も変わります。
平均の退職者で月477ドル、2025年12月末の為替レート(1ドル=156.80円、米連邦準備制度の公表値)で換算すると月約7.5万円の減額に当たります。2027年のCOLAで増える75ドルの6倍以上です。
議会が取りうる手は「増税」「減額」「その組み合わせ」
報告の結論部分は、議会の選択肢を大きく3つに整理しています。
- 収入を増やす:保険料率を上げる、保険料がかかる給与の上限(2027年は年192,300ドル)を上げる、ほかの財源を回す。
- 給付を減らす:一部または全員の年金の計算方法を変える。
- 両方を組み合わせる。
そのうえで理事会は、「早く手を打つほど、変化を少しずつ進められ、多くの世代で負担を分け合える」として、早めの対応を議会に求めています。具体的にどの案を選ぶかは議会の判断で、2026年10月20日時点で決まった案はありません。
2027年のCOLAは3.6%|「月75ドル増」の計算と物価指数
COLA(Cost-of-Living Adjustment)は、物価に合わせて年金額を毎年見直す仕組みです。SSAは2026年10月14日(米国時間)、2027年のCOLAを3.6%にすると発表しました。対象は社会保障の受給者と、補足的保障所得(SSI)の受給者を合わせた約7,600万人です(両方を受け取る人もいます)。
| 項目 | 2026年 | 2027年 |
|---|---|---|
| 退職者の平均月額 | 2,095ドル | 2,170ドル(+75ドル) |
| 夫婦とも受給の平均月額 | 3,238ドル | 3,355ドル |
| 障害年金の平均月額 | 1,642ドル | 1,701ドル |
| 保険料がかかる給与の上限 | 年184,500ドル | 年192,300ドル |
| SSIの基準額(1人) | 月994ドル | 月1,029ドル |
| 受給開始前に働く人の収入制限 | 年24,480ドル | 年25,560ドル |
SSA「2027 Cost-of-Living Adjustment (COLA) Fact Sheet」より。平均月額は2027年1月支給分の推計で、2026年の欄は3.6%引き上げ前の額。収入制限は、満額の受給開始年齢より前に年金を受け取りながら働く人が対象で、超えた分2ドルにつき1ドルが支給停止になります。
「75ドル」は平均の退職者の場合
SSAの発表文にある「平均で月75ドル増」は、退職者の平均月額2,095ドルが2,170ドルになる差です。3.6%は全員に同じ率でかかるので、もとの年金額が少ない人は増える額も小さくなります。たとえば障害年金の平均では59ドル増です。また、医療保険(メディケア)に加入している人は、2027年の保険料が11月下旬以降に案内される予定で、保険料しだいで手取りの増え方は変わります。
3.6%を物価指数から計算し直すと
COLAは、都市部の賃金労働者を対象にした消費者物価指数(CPI-W)の7〜9月の平均を、前年の7〜9月の平均と比べて決まります。米労働統計局(BLS)の公表値で計算すると、2025年7〜9月平均が317.265、2026年7〜9月平均が328.746で、上昇率は3.62%。小数第2位を四捨五入した3.6%が今回のCOLAです。同じ方法で前年(2024年→2025年)を計算すると2.76%で、2026年のCOLA 2.8%と一致します。
なお、BLSのデータでは2025年10月のCPI-Wが「公表なし」になっています。注記によると、2025年秋の政府予算の失効(いわゆる政府閉鎖)でデータが集められなかったためです。ただし、COLAの計算に使う7〜9月の数字はそろっているので、今回の計算には影響しません。
- 10月14日COLA 3.6%を発表SSAが2027年の引き上げ率を発表しました(米国時間)。
- 11月下旬オンラインで通知を公開個人用の「my Social Security」アカウントで、新しい年金額の通知が見られるようになります(アカウントを作り、11月18日までにペーパーレス通知に登録した人が対象)。メディケアの2027年の保険料もこのころ届く予定です。
- 12月31日SSIの増額分を支給開始約730万人のSSI受給者は、2026年の大みそかから増額された支払いが始まります。
- 2027年1月社会保障の年金を3.6%増額約7,200万人の受給者の年金が1月分から増えます。
COLAの52回を集計|3.6%は高いのか
COLAが物価に合わせた自動の仕組みになったのは1975年です。SSAの公表している履歴は1975年から今回まで52回分あり、これを年代ごとにまとめました。なお、SSAの表では今回の3.6%は「2026年」の行に載っています(12月分の年金から適用され、1月に支払われるため)。この記事では支払いが始まる年に合わせて「2027年のCOLA」と呼んでいます。
| 時期(SSAの表の年) | 平均 | 最大 | 最小 |
|---|---|---|---|
| 1975〜79年 | 7.34% | 9.9% | 5.9% |
| 1980年代 | 5.72% | 14.3% | 1.3% |
| 1990年代 | 2.89% | 5.4% | 1.3% |
| 2000年代 | 2.78% | 5.8% | 0.0% |
| 2010年代 | 1.52% | 3.6% | 0.0% |
| 2020〜26年 | 4.00% | 8.7% | 1.3% |
SSA「Cost-Of-Living Adjustments」の履歴(1975〜2026年)から当サイト集計。1975〜82年は6月分、1983年以降は12月分から適用。1999年は法律で2.5%に修正された値。
52回の平均は3.73%、真ん中の値(中央値)は2.95%です。いちばん高かったのは1980年の14.3%で、逆に0%(据え置き)は2009年・2010年・2015年の3回ありました。52回のなかでマイナスになった年はありません。
2010年代は平均1.52%と低い時期が続きましたが、2020年代に入って物価が急に上がり、2022年の行は8.7%と1981年以来の高さになりました。1992年以降で3.6%以上になったのは、2005年・2008年・2011年・2021年・2022年、そして今回の6回だけです。2021年の行から今回までの6回を掛け合わせると、年金額は累計で約29.7%増えた計算になります。
COLAが大きいほど基金には負担
COLAで年金が増えると、そのぶん基金からの支出も増えます。保険料収入は賃金の動きに左右されるため、物価と賃金の上がり方の差によっては基金の減り方に影響すると見られます。理事会報告は物価や賃金の前提を毎年見直したうえで枯渇年を計算しています。
日本の読者に関係あること|米国の年金を受け取る人は日本在住が最多
米国の年金の話は遠い国の話に見えますが、日本とのつながりは意外に太いのです。SSAの統計年報(2025年版)には、海外に住んで米国の年金を受け取っている人の国別の人数が載っています。
| 住んでいる国 | 米国の年金の受給者 |
|---|---|
| 日本 | 108,161人 |
| カナダ | 106,904人 |
| メキシコ | 58,067人 |
| 英国 | 39,343人 |
| ドイツ | 37,659人 |
| 海外全体 | 711,778人 |
SSA「Annual Statistical Supplement, 2025」Table 5.J11(2024年12月時点)より当サイト作成。国籍ではなく住んでいる国の集計です(上位5か国と海外全体)。
2024年12月時点で、日本に住む米国の年金の受給者は108,161人。カナダ(106,904人)をわずかに上回って国別で最多、海外の受給者全体の15.2%を占めます(前年の2023年12月は105,009人)。内訳は退職者本人が59,298人、配偶者として受け取る人が36,772人、遺族が11,142人などです。統計は国籍を区別していないため、日本人だけの人数ではありませんが、米国で働いた人やその家族が日本で暮らしながら受け取っているケースが多いと見られます。日本在住の受給者への支給は月6,664万ドル、2025年末のレートで年間に直すと約1,254億円です。
日本と米国の間には日米社会保障協定(2005年10月1日発効)があり、両国で年金に加入した期間を通算して受給資格を判断できます。米国に駐在した会社員などが、日本に戻ってから米国の年金を受け取る道がこの協定で広がりました。米国の年金を受け取る人や、これから受け取る予定の人にとって、2032年の枯渇とCOLAは家計に直接関わる話です。また、年金はドルで支払われるため、円で受け取る額は為替レートでも変わります。
日本の年金と比べると:枯渇の「崖」と、少しずつ下げる仕組み
| 比べる点 | 米国(社会保障) | 日本(国民年金・厚生年金) |
|---|---|---|
| 積立金 | 2兆5,610億ドル(2025年末)=約402兆円 | GPIFの運用資産317兆7,596億円(2026年6月末) |
| 積立金の運用 | 市場で売買しない特別な米国債 | 国内外の債券・株式に分散投資 |
| 物価への対応 | CPI-Wの上昇率どおり(2027年は+3.6%) | 物価・賃金の伸びから「マクロ経済スライド」を差し引く(2026年度は+1.9%/+2.0%) |
| 財源が足りないとき | 基金が尽きた時点で予定額の78%に(法改正がない場合) | 給付水準を毎年少しずつ調整し、約100年で収支を合わせる |
| 見通しの点検 | 理事会報告を毎年公表 | 財政検証を少なくとも5年ごと(直近は2024年) |
米国はSSA理事会報告2026年版、日本は厚生労働省「令和6(2024)年財政検証結果の概要」「令和8年度の年金額改定について」、GPIF「2026年度の運用状況」より。米国の積立金の円換算は2025年12月31日の1ドル=156.80円(米連邦準備制度の公表値)で当サイト計算。日本の積立金は年金特別会計分を含まないGPIFの運用資産額です。
日本の2026年度の年金額は、物価の上昇率が3.2%だったのに対し、賃金の伸び(2.1%)を基準にしたうえで、マクロ経済スライドで国民年金0.2%・厚生年金0.1%を差し引き、国民年金1.9%・厚生年金2.0%の引き上げになりました。物価の伸びより低く抑えることで、将来の財源を残す仕組みです。
2024年の財政検証では、現役世代の手取りに対する年金額の割合(所得代替率)は2024年度の61.2%から、経済が過去30年と同じように推移するケースで2057年度に50.4%、経済が成長型に移るケースで2037年度に57.6%まで下がって落ち着く見通しです。日本は「少しずつ長く下げる」、米国は「基金が尽きるまで満額、その後に一度に下がる(法改正がなければ)」という違いがあります。どちらが良いかは一概に言えませんが、米国では「いつ、どの方法で」直すかを議会が決めない限り、2032年に大きな段差ができる構図です。
今後の注目点|2032年までに何が起きるか
- 2026年11月下旬メディケア保険料とCOLA通知2027年の医療保険料が決まり、年金の手取りの増え方が確定します。
- 2027年1月3.6%増額の年金を支給平均の退職者で月2,170ドルになります。
- 2027年次の理事会報告出生率・移民・物価・賃金の前提が見直され、枯渇年が動く可能性があります。公表日は未定です。
- 2032年10〜12月OASIの枯渇見通し法改正がなければ、予定額の78%しか払えなくなる見通しです。
- 2034年7〜9月合算した基金の枯渇見通しOASIとDIの間でお金を移せるよう法律を変えた場合の目安で、そのときは予定額の83%を払える見通しです。
理事会は、必要な変更を少しずつ進め、働く人や受給者が備える時間を確保できるよう、早めの対応を議会に求めています。どの方法で財源不足を埋めるかは議会の判断で、2026年10月20日時点で決まった案はありません。米国の年金を受け取る人や受け取る予定の人は、毎年の理事会報告とCOLAの発表が、制度の行方を確かめる手がかりになります。
社会保障庁の発表(X)
米社会保障庁(SSA)は10月14日(現地時間)、公式Xで、約7,600万人の受給者の2027年の給付が3.6%引き上げられると発表しました。
❗BREAKING❗76 million Americans will receive a 3.6% cost-of-living adjustment (COLA) in their monthly Social Security benefits and Supplemental Security Income (SSI) payments in 2027. Learn more: https://t.co/ZFjSgZZqm4 pic.twitter.com/xJ7MqRajxT
— Social Security (@SocialSecurity) October 14, 2026
米国の年金・信託基金とCOLAのよくある質問
Q. 米国の社会保障の信託基金はいつ枯渇しますか?
A. 2026年6月公表の理事会報告では、老齢・遺族年金の信託基金(OASI)が2032年10〜12月期に枯渇する見通しです。障害年金の基金と合算した場合は2034年7〜9月期です。
Q. 枯渇すると米国の年金はもらえなくなるのですか?
A. ゼロにはなりません。毎年入ってくる保険料などで、予定額の78%は払える見通しです。法改正がなければ、残りの22%が払えなくなります。この割合は2100年に向けて62%まで下がっていく見通しです。
Q. 2027年のCOLAはいくらですか?
A. 3.6%です。SSAが2026年10月14日に発表しました。社会保障の年金は2027年1月分から、SSIは2026年12月31日の支払いから増額されます。
Q. 「月75ドル増」は全員に当てはまりますか?
A. いいえ。75ドルは平均的な退職者(月2,095ドル→2,170ドル)の場合です。率は全員3.6%なので、もとの年金額によって増える額は変わります。メディケアに加入している人は、11月下旬に案内される2027年の保険料によって手取りの増え方が変わります。
Q. COLAはどうやって決まるのですか?
A. 都市部の賃金労働者を対象にした消費者物価指数(CPI-W)の7〜9月の平均を、前年の7〜9月の平均と比べた上昇率で決まります。2027年分は米労働統計局の公表値で計算すると3.62%で、四捨五入して3.6%です。
Q. 日本に住んでいても米国の年金は受け取れますか?
A. 受給資格があれば受け取れます。SSAの統計では、2024年12月時点で日本に住む受給者は10万8,161人で、海外の国別で最も多くなっています。日米社会保障協定(2005年発効)により、両国の加入期間を通算して受給資格を判断できます。個別の手続きは日本年金機構や米国社会保障局に確認してください。
あわせて読みたい
出典・参考資料
- 米社会保障局(SSA):The 2026 OASDI Trustees Report – Conclusion(2011〜2026年版の同じ節を当サイト集計)/A Summary of the 2026 Annual Reports
- SSA:Social Security Announces 3.6 Percent Benefit Increase for 2027(2026年10月14日)/2027 COLA Fact Sheet
- SSA:Cost-Of-Living Adjustments(1975年以降の履歴)/Annual Statistical Supplement, 2025 Table 5.J11
- 米労働統計局(BLS):消費者物価指数CPI-W(系列CWUR0000SA0、公開APIで取得)/米連邦準備制度:ドル円為替レート(DEXJPUS、セントルイス連銀FRED経由)
- 厚生労働省:財政検証結果(令和6年)/令和8年度の年金額改定について(2026年1月23日)/日米社会保障協定の発効について(2005年)
- 年金積立金管理運用独立行政法人(GPIF):2026年度の運用状況
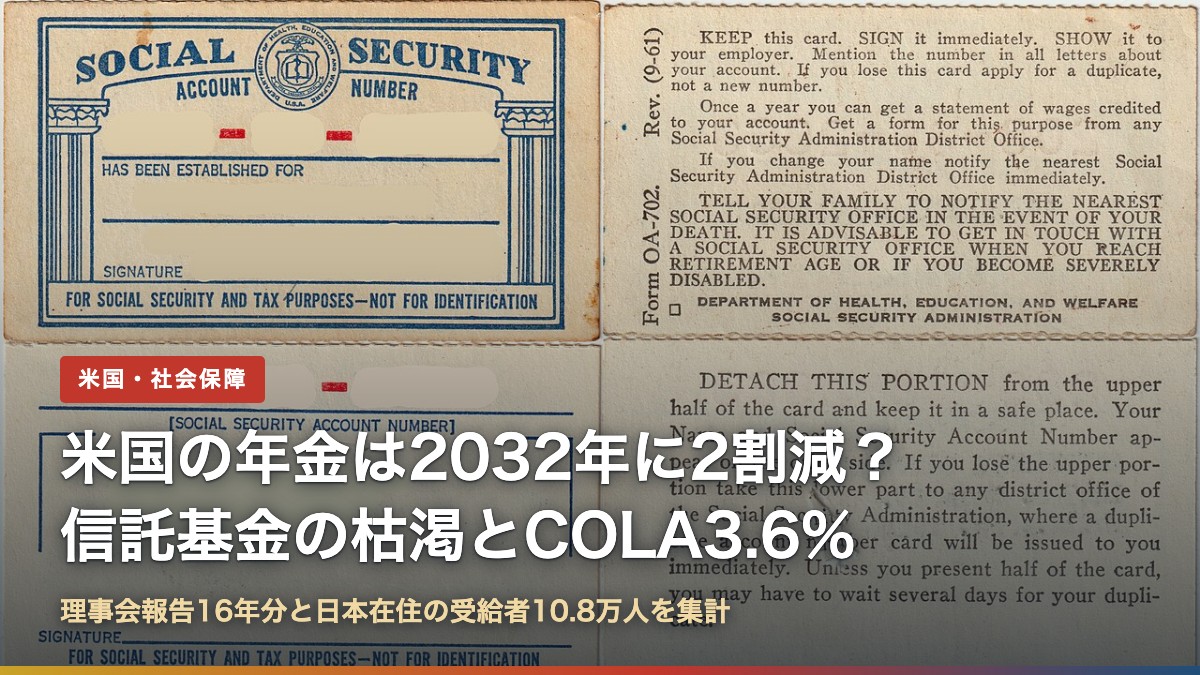
アイキャッチ画像:Social Security card (09-61)/写真: N Giovannucci(CC BY-SA 4.0、Wikimedia Commons。文字入れ・明るさ調整あり)。データは2026年10月20日(日本時間)時点で取得したものです。この記事は制度と公表データの解説で、特定の金融商品の売買をすすめるものではありません。
コメント